
Công cụ kinh tế và hành vi môi trường tác động lẫn nhau thế nào?
Mục lục
- Chi phí và lợi ích là mắt xích nối công cụ kinh tế với hành vi môi trường
- Công cụ kinh tế làm thay đổi giá tương đối giữa hành vi gây ô nhiễm và phương án sạch
- Tín hiệu kinh tế có thể làm thay đổi cả mức hoạt động lẫn cách thực hiện hoạt động
- Vì sao cùng một công cụ kinh tế có thể tạo ra mức thay đổi hành vi khác nhau?
- Công cụ kinh tế không phải lúc nào cũng tạo ra kết quả môi trường như mong muốn
- Thiết kế hiệu quả cần đưa chi phí môi trường vào đúng quyết định của người gây tác động
Công cụ kinh tế có thể làm thay đổi hành vi gây tác động môi trường vì chúng làm thay đổi chi phí và lợi ích mà cá nhân, hộ gia đình hoặc doanh nghiệp phải cân nhắc khi lựa chọn. Hiểu cơ chế này giúp giải thích vì sao thuế, phí, trợ cấp, đặt cọc hoàn trả hay quyền phát thải có thể tạo động lực giảm ô nhiễm mà không cần quy định duy nhất một cách hành động.
Mối liên hệ cốt lõi nằm ở động lực kinh tế. Một hành vi gây tác động môi trường thường đồng thời tạo ra lợi ích cho chủ thể thực hiện và chi phí cho môi trường hoặc xã hội. Nếu phần chi phí môi trường không được người ra quyết định trực tiếp gánh chịu, hành vi đó có thể được lựa chọn nhiều hơn mức mong muốn về mặt xã hội.
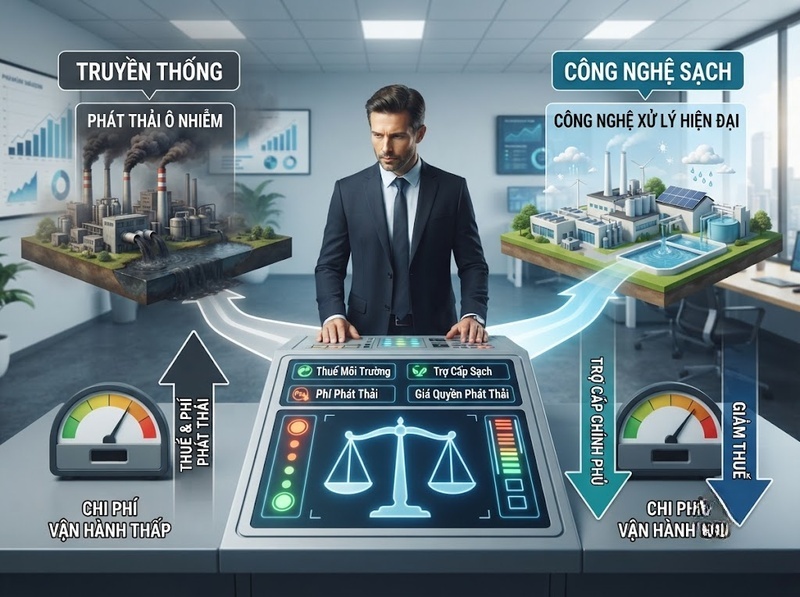
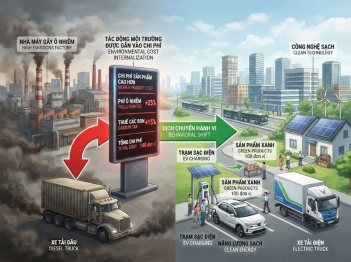
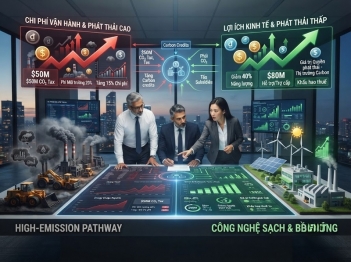
Công cụ kinh tế tác động vào chính phép cân nhắc này. Thuế và phí có thể làm hành vi gây ô nhiễm trở nên đắt hơn; trợ cấp có thể làm phương án sạch trở nên rẻ hơn; đặt cọc hoàn trả tạo giá trị kinh tế cho việc thu hồi sản phẩm; còn hệ thống quyền phát thải biến khả năng phát thải thành một nguồn lực có chi phí. Vì vậy, công cụ không nhất thiết ra lệnh chủ thể phải hành động theo một cách cụ thể mà thay đổi điều kiện kinh tế để một lựa chọn khác trở nên có lợi hơn.
Điểm quan trọng là phản ứng hành vi không xuất hiện chỉ vì một công cụ được ban hành. Mức thay đổi còn phụ thuộc vào độ lớn của tín hiệu chi phí, khả năng thay thế, thông tin, công nghệ, thời gian điều chỉnh và mức độ thực thi. Do đó, quan hệ giữa công cụ kinh tế và hành vi môi trường là quan hệ thông qua chi phí biên, lợi ích biên và các phương án lựa chọn thực tế.
Chi phí và lợi ích là mắt xích nối công cụ kinh tế với hành vi môi trường
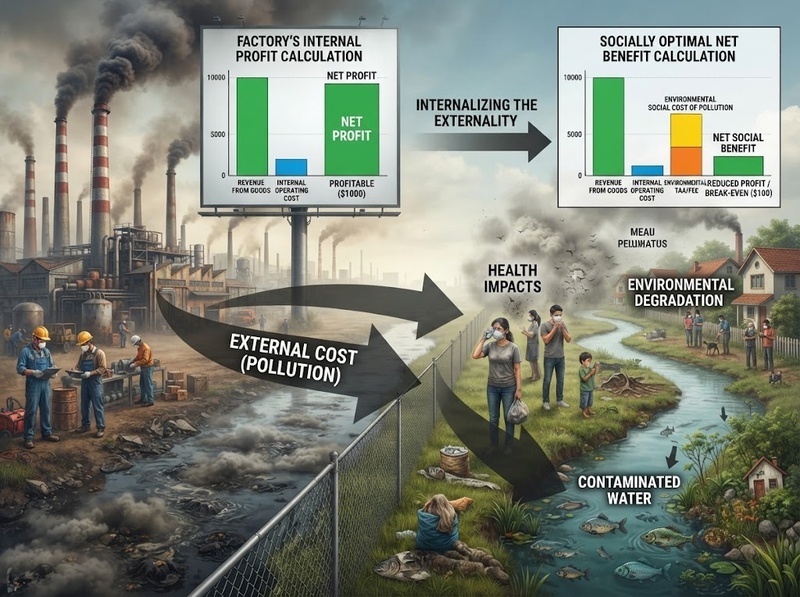
Khi quyết định sản xuất, tiêu dùng hoặc sử dụng tài nguyên, một chủ thể thường so sánh lợi ích dự kiến với những chi phí mình trực tiếp phải chịu. Vấn đề môi trường phát sinh khi phép tính cá nhân này không bao gồm đầy đủ hậu quả đối với người khác hoặc hệ sinh thái.
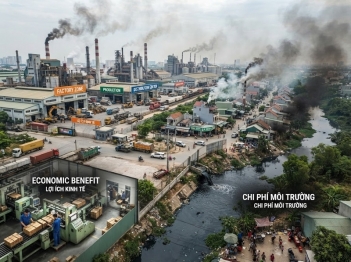
Chẳng hạn, một cơ sở sản xuất có thể thu được lợi ích từ việc sản xuất thêm một đơn vị hàng hóa. Nếu xả chất thải gần như không làm tăng chi phí của cơ sở, việc tiếp tục phát thải có thể là lựa chọn kinh tế hợp lý đối với riêng doanh nghiệp, dù xã hội phải chịu thêm chi phí xử lý ô nhiễm, suy giảm chất lượng môi trường hoặc thiệt hại khác.
Trong kinh tế học môi trường, khoảng chênh lệch đó được giải thích bằng ngoại tác: một phần chi phí của hành vi không nằm trong phép tính của người tạo ra hành vi. Công cụ kinh tế tìm cách đưa ít nhất một phần chi phí này trở lại quá trình ra quyết định.
Có thể mô tả logic đơn giản như sau:
Lợi ích ròng của hành vi = Lợi ích nhận được − Chi phí mà chủ thể phải chịu
Nếu công cụ kinh tế làm tăng chi phí của một hành vi gây ô nhiễm, lợi ích ròng của hành vi đó giảm. Ngược lại, nếu một công cụ làm giảm chi phí hoặc tăng lợi ích của phương án ít tác động môi trường hơn, phương án sạch trở nên hấp dẫn hơn.
Như vậy, công cụ kinh tế không thay đổi hành vi bằng một cơ chế bí biệt. Nó thay đổi phép tính kinh tế đứng phía sau hành vi.
Công cụ kinh tế làm thay đổi giá tương đối giữa hành vi gây ô nhiễm và phương án sạch
Tác động quan trọng không chỉ nằm ở việc một lựa chọn trở nên đắt hay rẻ tuyệt đối, mà ở giá tương đối giữa các lựa chọn.
Giả sử doanh nghiệp đang đứng trước hai phương án: tiếp tục phát thải hoặc đầu tư để giảm một đơn vị phát thải. Nếu giảm một đơn vị ô nhiễm tốn 700.000 đồng, trong khi việc phát thải không phát sinh thêm chi phí, doanh nghiệp có động lực kinh tế để tiếp tục phát thải.
Nếu một khoản phí môi trường giả định bằng 1.000.000 đồng được áp dụng cho mỗi đơn vị phát thải, phép tính thay đổi:
· Tiếp tục phát thải: Chi phí tăng thêm 1.000.000 đồng
· Giảm phát thải: Chi phí tăng thêm 700.000 đồng
· Chênh lệch: Giảm phát thải tiết kiệm 300.000 đồng so với tiếp tục phát thải
Trong điều kiện các yếu tố khác không đổi, giảm phát thải lúc này trở thành lựa chọn kinh tế có lợi hơn.
Trợ cấp hoạt động theo chiều ngược lại nhưng dựa trên cùng một nguyên lý. Nếu một công nghệ sạch ban đầu đắt hơn công nghệ gây ô nhiễm, hỗ trợ tài chính có thể thu hẹp khoảng cách chi phí và làm thay đổi lựa chọn đầu tư.
Hệ thống đặt cọc hoàn trả cũng thay đổi giá tương đối. Người tiêu dùng phải trả thêm một khoản khi mua sản phẩm nhưng có thể nhận lại tiền nếu hoàn trả bao bì hoặc sản phẩm sau sử dụng. Vật phẩm từng có thể bị xem là rác thải vì thế mang một giá trị hoàn trả, tạo động lực kinh tế cho hành vi thu hồi.
Điểm chung của các công cụ này là thay đổi giá của hành vi hoặc kết quả môi trường, từ đó thay đổi thứ tự hấp dẫn giữa các phương án.
Tín hiệu kinh tế có thể làm thay đổi cả mức hoạt động lẫn cách thực hiện hoạt động
Phản ứng hành vi không nhất thiết chỉ là “làm” hoặc “không làm”. Khi chi phí và lợi ích thay đổi, chủ thể có thể điều chỉnh theo nhiều mức độ.
Doanh nghiệp chịu chi phí phát thải có thể giảm lượng sản xuất gây ô nhiễm, cải tiến quy trình, tiết kiệm nguyên liệu, chuyển nhiên liệu, đầu tư thiết bị kiểm soát hoặc lựa chọn công nghệ khác. Phương án nào được chọn phụ thuộc vào chi phí của từng cách giảm tác động.
Đây là một đặc điểm quan trọng của công cụ kinh tế: nhiều chủ thể có thể phản ứng khác nhau trước cùng một tín hiệu.
Giả sử doanh nghiệp A có thể giảm một đơn vị phát thải với chi phí 400.000 đồng, trong khi doanh nghiệp B phải tốn 1.200.000 đồng. Với mức phí giả định 800.000 đồng cho mỗi đơn vị phát thải, A có động lực giảm phát thải vì 400.000 đồng thấp hơn 800.000 đồng. B có thể tạm thời chọn trả phí vì chi phí giảm thải của mình cao hơn.
Sự khác biệt này cho thấy công cụ kinh tế có khả năng hướng nỗ lực giảm tác động về những nơi mà việc thay đổi hành vi có chi phí thấp hơn. Đồng thời, doanh nghiệp B vẫn có động lực tìm công nghệ hoặc quy trình rẻ hơn trong tương lai, bởi nếu hạ được chi phí giảm thải xuống dưới chi phí phát thải, lựa chọn tối ưu của doanh nghiệp cũng thay đổi.
Vì thế, tín hiệu kinh tế có thể tác động tới quyết định ngắn hạn lẫn động lực đổi mới dài hạn.
Vì sao cùng một công cụ kinh tế có thể tạo ra mức thay đổi hành vi khác nhau?
Một sai lầm thường gặp là cho rằng cứ tăng thuế hoặc đưa ra trợ cấp thì hành vi sẽ tự động thay đổi theo tỷ lệ tương ứng. Quan hệ thực tế có điều kiện.
Trước hết là khả năng thay thế. Nếu người sử dụng có một phương án sạch, dễ tiếp cận và không đắt hơn quá nhiều, một tín hiệu giá tương đối nhỏ cũng có thể khiến họ chuyển đổi. Nếu gần như không có lựa chọn thay thế, chủ thể có thể tiếp tục hành vi cũ và chấp nhận trả thêm chi phí.
Thứ hai là quy mô của tín hiệu kinh tế. Một khoản phí rất nhỏ so với lợi ích thu được từ hành vi gây tác động môi trường có thể không đủ sức thay đổi quyết định. Chủ thể đơn giản coi khoản phí đó là một chi phí hoạt động mới.
Thứ ba là khả năng nhận biết tín hiệu. Người ra quyết định phải biết rằng chi phí hoặc lợi ích đã thay đổi và hiểu mình có những lựa chọn nào. Một ưu đãi tồn tại trên danh nghĩa nhưng khó tiếp cận hoặc quá phức tạp có thể tạo phản ứng yếu.
Thứ tư là khả năng điều chỉnh trong thời gian. Một hộ gia đình có thể chưa thể lập tức thay phương tiện, thiết bị hay hệ thống năng lượng. Doanh nghiệp cũng khó thay một dây chuyền có vòng đời dài chỉ sau một biến động giá nhỏ. Vì vậy, phản ứng dài hạn có thể khác phản ứng ngay sau khi công cụ được áp dụng.
Cuối cùng là mức độ thực thi và khả năng tránh né. Nếu khoản phí có thể dễ dàng bị né tránh hoặc lượng phát thải không được đo lường đáng tin cậy, chi phí thực tế mà chủ thể cảm nhận sẽ thấp hơn chi phí được thiết kế trên giấy.
Do đó, không thể đánh giá một công cụ chỉ bằng câu hỏi “thuế cao bao nhiêu?” hay “trợ cấp bao nhiêu?”. Cần hỏi thêm: chủ thể có thực sự cảm nhận được tín hiệu đó và có khả năng thay đổi lựa chọn hay không?
Công cụ kinh tế không phải lúc nào cũng tạo ra kết quả môi trường như mong muốn
Công cụ kinh tế tạo động lực chứ không bảo đảm mọi chủ thể sẽ phản ứng giống nhau. Đây là giới hạn cần thiết khi giải thích quan hệ giữa chi phí, lợi ích và hành vi môi trường.
Một mức thuế thấp có thể được hấp thụ vào chi phí sản xuất mà không làm phát thải giảm đáng kể. Trợ cấp cho công nghệ sạch có thể ít hiệu quả nếu người sử dụng thiếu vốn ban đầu, thiếu thông tin hoặc gặp những rào cản kỹ thuật khác. Đặt cọc hoàn trả cũng chỉ tạo động lực khi giá trị hoàn trả đủ đáng kể và quá trình trả lại thuận tiện.
Ngay cả khi hành vi mục tiêu thay đổi, tổng tác động môi trường chưa chắc giảm tương ứng. Chẳng hạn, một công nghệ làm chi phí sử dụng tài nguyên trên mỗi đơn vị thấp hơn có thể khiến tổng mức sử dụng tăng. Phần lợi ích môi trường trên từng đơn vị khi đó có thể bị bù lại một phần bởi mức hoạt động lớn hơn.
Cũng cần phân biệt thay đổi hành vi với đạt mục tiêu môi trường tuyệt đối. Một khoản phí có thể khiến nhiều doanh nghiệp giảm phát thải nhưng không bảo đảm tổng phát thải nằm dưới một mức cố định. Nếu mục tiêu chính sách đòi hỏi một giới hạn môi trường nghiêm ngặt, tín hiệu kinh tế cần được thiết kế cùng cơ chế đo lường, giám sát hoặc giới hạn phù hợp.
Vì vậy, kết luận đúng không phải là “công cụ kinh tế luôn giảm ô nhiễm”, mà là: công cụ kinh tế có khả năng thay đổi hành vi khi nó làm thay đổi đáng kể lợi ích ròng của các lựa chọn và khi chủ thể thực sự có khả năng phản ứng với tín hiệu đó.
Thiết kế hiệu quả cần đưa chi phí môi trường vào đúng quyết định của người gây tác động
Ý nghĩa thực tiễn của cơ chế này nằm ở việc xác định điểm ra quyết định mà công cụ cần tác động.
Nếu vấn đề xuất phát từ lượng phát thải, việc gắn chi phí với lượng phát thải tạo tín hiệu trực tiếp hơn so với một khoản thu không thay đổi theo mức ô nhiễm. Khi giảm thêm một đơn vị phát thải giúp chủ thể tránh thêm một đơn vị chi phí, động lực giảm tác động được duy trì ở từng quyết định biên.
Nếu vấn đề nằm ở việc lựa chọn giữa công nghệ bẩn và công nghệ sạch, tín hiệu cần làm thay đổi chênh lệch chi phí giữa hai công nghệ. Nếu vấn đề nằm ở việc sản phẩm bị bỏ đi sau sử dụng, cơ chế hoàn trả có thể tạo lợi ích trực tiếp cho hành vi thu hồi.
Do đó, khi đánh giá một công cụ kinh tế, có thể đặt ba câu hỏi liên tiếp: hành vi nào đang tạo tác động môi trường; chi phí hoặc lợi ích nào hiện chưa được phản ánh vào quyết định đó; và công cụ có làm thay đổi phần chi phí–lợi ích mà người ra quyết định thực sự nhìn thấy hay không.
Cách tiếp cận này cũng giải thích vì sao mức công cụ không nên được lựa chọn tùy tiện. Tín hiệu quá yếu có thể không đủ thay đổi hành vi, trong khi tín hiệu mạnh nhưng thiếu phương án thay thế có thể chủ yếu làm tăng gánh nặng chi phí. Một thiết kế tốt phải kết nối được mục tiêu môi trường, tín hiệu kinh tế và khả năng điều chỉnh thực tế của đối tượng chịu tác động.
Công cụ kinh tế có thể làm thay đổi hành vi gây tác động môi trường vì chúng can thiệp vào phép so sánh chi phí và lợi ích mà cá nhân hoặc doanh nghiệp sử dụng để lựa chọn. Khi phát thải trở nên đắt hơn, giảm tác động trở nên rẻ hơn hoặc hành vi thân thiện với môi trường mang lại lợi ích kinh tế rõ hơn, thứ tự hấp dẫn giữa các phương án thay đổi và hành vi có thể thay đổi theo.
Tuy nhiên, cơ chế này chỉ phát huy đầy đủ khi tín hiệu đủ mạnh, được thực thi thực chất và người chịu tác động có những phương án thay thế khả thi. Vì vậy, bản chất của mối quan hệ giữa công cụ kinh tế và hành vi môi trường không nằm đơn thuần ở việc “đánh thuế” hay “trợ cấp”, mà ở khả năng làm cho chi phí và lợi ích mà người ra quyết định cảm nhận phản ánh tốt hơn hậu quả môi trường của chính lựa chọn đó.

GỬI Ý KIẾN BÌNH LUẬN

