
Phân biệt công cụ kinh tế và công cụ mệnh lệnh kiểm soát
Mục lục
- Công cụ kinh tế tác động thông qua thay đổi động cơ lợi ích
- Công cụ mệnh lệnh kiểm soát tác động bằng quy định bắt buộc
- Khác biệt chính giữa công cụ kinh tế và công cụ mệnh lệnh kiểm soát
- Công cụ kinh tế phù hợp khi cần tạo động lực thay đổi lâu dài
- Công cụ mệnh lệnh kiểm soát phù hợp khi cần bảo đảm giới hạn bắt buộc
- Hai công cụ thường được kết hợp thay vì sử dụng riêng lẻ
Công cụ kinh tế tác động thông qua thay đổi động cơ và lợi ích của chủ thể, trong khi công cụ mệnh lệnh kiểm soát yêu cầu tuân thủ trực tiếp bằng quy định bắt buộc. Hai nhóm công cụ khác nhau chủ yếu ở cách Nhà nước định hướng hành vi
Trong quản lý kinh tế - xã hội, cơ quan quản lý có thể sử dụng nhiều phương thức để điều chỉnh hành vi của cá nhân, doanh nghiệp và tổ chức. Hai nhóm công cụ phổ biến là công cụ kinh tế và công cụ mệnh lệnh kiểm soát.
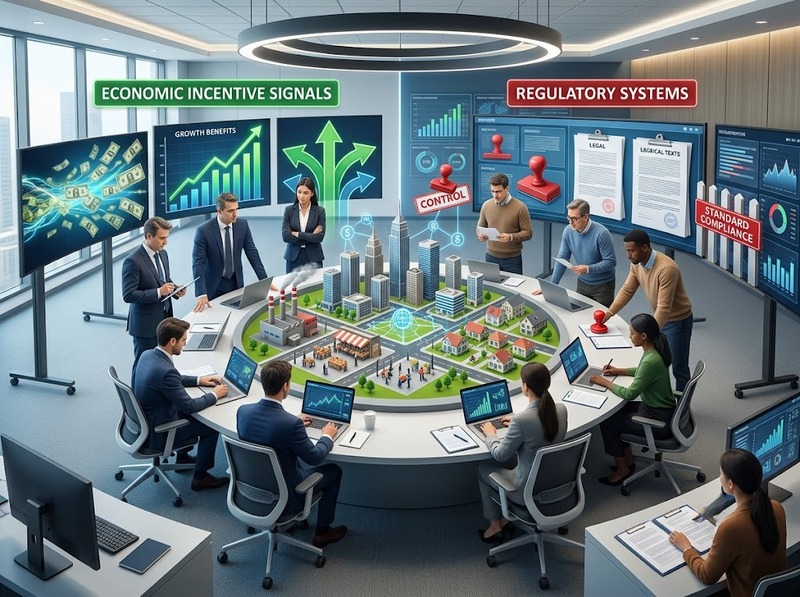
Điểm khác biệt cốt lõi nằm ở cơ chế tác động: công cụ kinh tế tạo ra sự thay đổi hành vi thông qua lợi ích, chi phí và động lực tài chính; còn công cụ mệnh lệnh kiểm soát tác động bằng cách đặt ra yêu cầu bắt buộc mà chủ thể phải tuân thủ.
Công cụ kinh tế tác động thông qua thay đổi động cơ lợi ích
Công cụ kinh tế là phương thức quản lý sử dụng các tín hiệu về giá, chi phí, lợi ích hoặc nguồn lực tài chính để khuyến khích hoặc hạn chế một hành vi nhất định.
Thay vì yêu cầu chủ thể phải làm hoặc không được làm một việc cụ thể, công cụ kinh tế tạo ra điều kiện khiến chủ thể tự điều chỉnh hành vi vì lợi ích của chính họ.
Cơ chế tác động thường diễn ra theo chuỗi:
Thay đổi lợi ích hoặc chi phí
↓
Thay đổi quyết định kinh tế của chủ thể
↓
Thay đổi hành vi trên thực tế
Ví dụ, khi Nhà nước áp dụng thuế đối với hoạt động gây ô nhiễm, doanh nghiệp có thể cân nhắc giảm phát thải vì chi phí gây ô nhiễm tăng lên. Doanh nghiệp thay đổi hành vi không phải vì bị cấm trực tiếp, mà vì việc duy trì hành vi cũ trở nên kém hiệu quả về mặt kinh tế.
Một số công cụ kinh tế phổ biến gồm:
· Thuế và phí
· Trợ cấp
· Cơ chế mua bán quyền phát thải
· Ưu đãi tài chính
· Chính sách giá
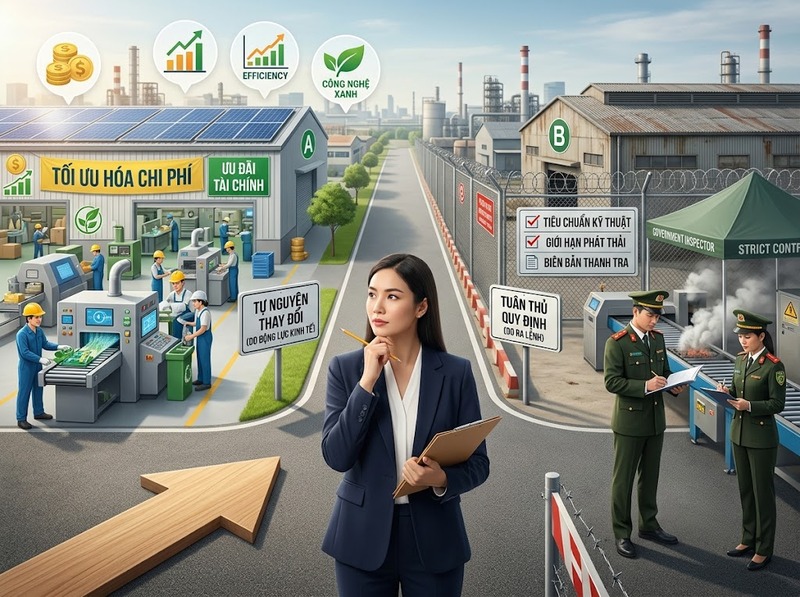
Công cụ mệnh lệnh kiểm soát tác động bằng quy định bắt buộc
Công cụ mệnh lệnh kiểm soát (command-and-control) là phương thức quản lý trong đó cơ quan có thẩm quyền đưa ra các yêu cầu, giới hạn hoặc tiêu chuẩn mà đối tượng quản lý bắt buộc phải thực hiện.
Cơ chế tác động của công cụ này dựa trên quyền lực quản lý:
Ban hành quy định bắt buộc
↓
Xác định hành vi được phép hoặc bị cấm
↓
Kiểm tra và xử lý trường hợp vi phạm
Ví dụ, một quy định môi trường có thể yêu cầu nhà máy không được vượt quá mức phát thải tối đa cho phép. Doanh nghiệp phải tuân thủ giới hạn này bất kể chi phí thực hiện là bao nhiêu.
Các dạng công cụ mệnh lệnh kiểm soát thường bao gồm:
· Tiêu chuẩn kỹ thuật bắt buộc
· Giấy phép hoạt động
· Hạn mức pháp lý
· Quy định cấm hoặc bắt buộc thực hiện
· Cơ chế thanh tra, xử phạt
Khác biệt chính giữa công cụ kinh tế và công cụ mệnh lệnh kiểm soát
Hai nhóm công cụ đều hướng tới việc điều chỉnh hành vi, nhưng khác nhau ở cách tạo ra sự thay đổi.
|
Tiêu chí |
Công cụ kinh tế |
Công cụ mệnh lệnh kiểm soát |
|
Cơ chế tác động |
Thay đổi lợi ích, chi phí và động lực kinh tế |
Áp đặt yêu cầu bắt buộc bằng quy định |
|
Cách thay đổi hành vi |
Khuyến khích hoặc tạo sức ép thông qua tín hiệu kinh tế |
Yêu cầu chủ thể phải tuân thủ |
|
Mức độ linh hoạt |
Thường linh hoạt hơn vì chủ thể tự lựa chọn phương án |
Thường ít linh hoạt hơn do có giới hạn cụ thể |
|
Vai trò của chủ thể bị quản lý |
Chủ động lựa chọn cách phản ứng |
Bắt buộc thực hiện yêu cầu đã đặt ra |
|
Cơ chế kiểm soát |
Dựa vào phản ứng thị trường và động lực lợi ích |
Dựa vào giám sát và chế tài |
Sự khác biệt quan trọng nhất là công cụ kinh tế thay đổi “động lực để hành động”, còn công cụ mệnh lệnh kiểm soát thay đổi “khung hành động được phép”.
Công cụ kinh tế phù hợp khi cần tạo động lực thay đổi lâu dài
Công cụ kinh tế thường được ưu tiên trong những trường hợp nhà quản lý muốn khuyến khích sự đổi mới hoặc tạo ra sự thay đổi hành vi theo hướng tự nguyện.
Ưu điểm chính của công cụ kinh tế là:
· Tạo động lực để chủ thể tìm kiếm giải pháp hiệu quả hơn
· Cho phép nhiều phương án thích nghi khác nhau
· Có thể giảm gánh nặng quản lý trực tiếp
Ví dụ, thay vì bắt buộc mọi doanh nghiệp phải sử dụng một công nghệ xử lý ô nhiễm cụ thể, chính sách hỗ trợ tài chính có thể khuyến khích doanh nghiệp đầu tư vào công nghệ sạch phù hợp với điều kiện riêng.
Tuy nhiên, công cụ kinh tế cũng có giới hạn. Nếu mức khuyến khích hoặc mức chi phí tạo ra không đủ lớn, chủ thể có thể không thay đổi hành vi. Ngoài ra, một số vấn đề nghiêm trọng vẫn cần biện pháp bắt buộc để bảo đảm mức tuân thủ tối thiểu.
Công cụ mệnh lệnh kiểm soát phù hợp khi cần bảo đảm giới hạn bắt buộc
Công cụ mệnh lệnh kiểm soát có ưu thế trong các tình huống cần xác lập tiêu chuẩn rõ ràng hoặc ngăn chặn hành vi gây hậu quả nghiêm trọng.
Ví dụ, các giới hạn an toàn trong xây dựng, y tế hoặc môi trường thường cần quy định bắt buộc vì việc không tuân thủ có thể gây rủi ro lớn cho cộng đồng.
Ưu điểm của nhóm công cụ này gồm:
· Tạo ra yêu cầu thống nhất
· Dễ xác định mức độ tuân thủ
· Hiệu quả trong việc thiết lập ngưỡng tối thiểu bắt buộc
Tuy nhiên, hạn chế của nó là có thể làm giảm tính linh hoạt. Khi công nghệ hoặc điều kiện sản xuất thay đổi, quy định cứng nhắc có thể khiến doanh nghiệp khó lựa chọn phương án tối ưu.
Hai công cụ thường được kết hợp thay vì sử dụng riêng lẻ
Trong thực tế quản lý, công cụ kinh tế và công cụ mệnh lệnh kiểm soát thường bổ sung cho nhau.
Công cụ mệnh lệnh kiểm soát giúp thiết lập giới hạn tối thiểu mà mọi chủ thể phải tuân thủ.
Công cụ kinh tế giúp thúc đẩy các chủ thể vượt lên trên mức tối thiểu thông qua lợi ích tài chính hoặc động lực thị trường.
Ví dụ, một chính sách môi trường có thể đồng thời:
· Đặt ra mức phát thải tối đa bắt buộc
· Áp dụng thuế hoặc phí đối với lượng phát thải cao
· Hỗ trợ tài chính cho công nghệ giảm phát thải
Sự kết hợp này giúp vừa bảo đảm mục tiêu quản lý, vừa khuyến khích sự đổi mới.
Công cụ kinh tế và công cụ mệnh lệnh kiểm soát khác nhau chủ yếu ở cơ chế tác động. Công cụ kinh tế dựa trên việc thay đổi lợi ích để chủ thể tự điều chỉnh hành vi, còn công cụ mệnh lệnh kiểm soát dựa trên quy định bắt buộc và cơ chế giám sát.
Không có công cụ nào luôn vượt trội trong mọi trường hợp. Việc lựa chọn phụ thuộc vào mục tiêu quản lý, mức độ rủi ro, khả năng giám sát và mức độ linh hoạt cần thiết trong từng lĩnh vực.

GỬI Ý KIẾN BÌNH LUẬN

