
Phân biệt thuế carbon và mua bán phát thải
Mục lục
- Thuế carbon kiểm soát giá carbon, còn mua bán phát thải kiểm soát lượng phát thải
- Khác biệt về cơ chế hình thành giá và lượng phát thải
- Thuế carbon tạo sự ổn định về chi phí, còn ETS tạo sự chắc chắn về mục tiêu giảm phát thải
- Cả thuế carbon và mua bán phát thải đều sử dụng tín hiệu kinh tế để thúc đẩy giảm phát thải
- Thuế carbon phù hợp khi ưu tiên sự đơn giản, còn ETS phù hợp khi cần kiểm soát mục tiêu phát thải
- Điểm khác biệt quan trọng nhất là thuế carbon đặt giá trước, còn mua bán phát thải đặt lượng trước
Thuế carbon và hệ thống mua bán phát thải đều là công cụ định giá carbon nhằm giảm phát thải khí nhà kính, nhưng khác nhau ở cách kiểm soát giá carbon và lượng phát thải được phép
Để giảm phát thải khí nhà kính, nhiều quốc gia áp dụng các cơ chế định giá carbon nhằm đưa chi phí môi trường của phát thải carbon vào quyết định kinh tế. Hai công cụ phổ biến nhất là thuế carbon và hệ thống mua bán phát thải (Emissions Trading System - ETS).
Cả hai đều hướng tới mục tiêu chung là khuyến khích doanh nghiệp giảm phát thải, đầu tư công nghệ sạch và chuyển đổi sang mô hình phát triển ít carbon hơn. Tuy nhiên, điểm khác biệt cốt lõi nằm ở việc công cụ nào được kiểm soát trực tiếp: giá carbon hay lượng phát thải.
Thuế carbon kiểm soát giá carbon, còn mua bán phát thải kiểm soát lượng phát thải
Thuế carbon là cơ chế trong đó chính phủ đặt ra một mức thuế cố định trên mỗi đơn vị phát thải carbon, thường tính theo tấn CO₂ tương đương (tCO₂e). Doanh nghiệp biết trước chi phí phải trả cho mỗi đơn vị phát thải, từ đó có động lực giảm phát thải để giảm nghĩa vụ thuế.
Ví dụ, nếu mức thuế carbon là 50 USD/tCO₂e, doanh nghiệp phát thải nhiều hơn sẽ phải trả nhiều chi phí hơn. Cơ chế này tạo ra tín hiệu giá rõ ràng nhưng không bảo đảm chính xác tổng lượng phát thải sẽ giảm bao nhiêu.
Ngược lại, hệ thống mua bán phát thải đặt ra một giới hạn tổng lượng phát thải được phép trong một phạm vi nhất định. Cơ quan quản lý phân bổ hoặc bán quyền phát thải (allowances) cho các doanh nghiệp. Doanh nghiệp phát thải thấp có thể bán phần hạn ngạch dư thừa, trong khi doanh nghiệp phát thải cao phải mua thêm quyền phát thải.
Vì vậy:
· Thuế carbon: Chính phủ quyết định mức giá phát thải, còn lượng giảm phát thải phụ thuộc vào phản ứng của thị trường
· Mua bán phát thải: Chính phủ quyết định giới hạn lượng phát thải, còn giá carbon được hình thành qua cung cầu
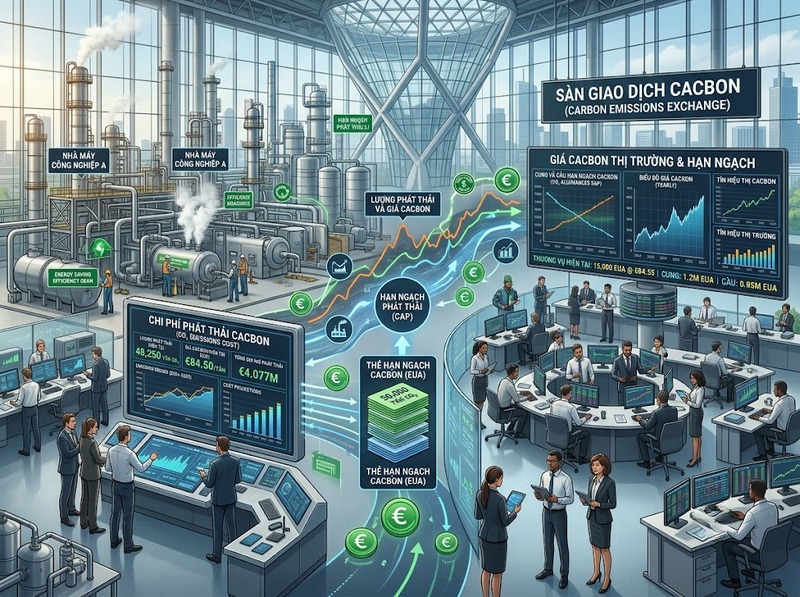
Khác biệt về cơ chế hình thành giá và lượng phát thải
Sự khác biệt quan trọng nhất giữa hai công cụ nằm ở biến số được kiểm soát.
|
Tiêu chí |
Thuế carbon |
Mua bán phát thải |
|
Biến số được kiểm soát trực tiếp |
Giá carbon |
Lượng phát thải |
|
Cách vận hành |
Đặt mức thuế trên mỗi tấn CO₂ |
Đặt giới hạn phát thải và giao dịch hạn ngạch |
|
Giá carbon |
Tương đối ổn định do chính phủ quy định |
Biến động theo thị trường |
|
Lượng phát thải |
Khó dự đoán chính xác |
Có thể kiểm soát theo hạn mức |
|
Cơ chế khuyến khích |
Giảm phát thải để giảm tiền thuế |
Giảm phát thải để giảm nhu cầu mua hạn ngạch |
Với thuế carbon, doanh nghiệp có thể tính toán chi phí phát thải dễ hơn vì mức thuế được công bố trước. Tuy nhiên, nếu doanh nghiệp không giảm phát thải nhiều như kỳ vọng, tổng lượng carbon trong nền kinh tế có thể vẫn cao.
Với hệ thống mua bán phát thải, giới hạn phát thải được xác định trước nên khả năng đạt mục tiêu giảm phát thải cao hơn. Tuy nhiên, giá quyền phát thải có thể biến động mạnh do ảnh hưởng của tăng trưởng kinh tế, giá năng lượng và nhu cầu thị trường.
Thuế carbon tạo sự ổn định về chi phí, còn ETS tạo sự chắc chắn về mục tiêu giảm phát thải
Một ưu điểm lớn của thuế carbon là khả năng dự đoán chi phí.
Doanh nghiệp có thể biết trước mức chi phí carbon phải trả và đưa yếu tố này vào kế hoạch đầu tư dài hạn. Điều này đặc biệt hữu ích trong các ngành cần sự ổn định về chi phí vận hành.
Tuy nhiên, nhà quản lý khó xác định chính xác mức giảm phát thải đạt được vì còn phụ thuộc vào:
· Mức độ phản ứng của doanh nghiệp
· Chi phí công nghệ giảm phát thải
· Giá năng lượng
· Khả năng thay thế nhiên liệu hóa thạch
Trong khi đó, ETS tạo ra sự chắc chắn cao hơn về lượng phát thải tối đa.
Khi tổng hạn ngạch phát thải giảm dần theo thời gian, tổng lượng carbon được phép thải ra cũng giảm theo. Cơ chế này thường được gọi là mô hình “cap-and-trade”:
· Cap: giới hạn tổng lượng phát thải
· Trade: cho phép mua bán quyền phát thải
Điểm đánh đổi là giá carbon trong ETS không cố định. Nếu thị trường dư thừa hạn ngạch, giá carbon có thể giảm và làm suy yếu động lực giảm phát thải. Nếu hạn ngạch quá khan hiếm, chi phí carbon có thể tăng cao.
Cả thuế carbon và mua bán phát thải đều sử dụng tín hiệu kinh tế để thúc đẩy giảm phát thải
Hai cơ chế này khác nhau về cách vận hành nhưng cùng dựa trên một nguyên tắc kinh tế: phát thải carbon phải có chi phí.
Khi carbon trở nên có giá, doanh nghiệp sẽ phải cân nhắc giữa:
· Tiếp tục phát thải và trả chi phí carbon
· Đầu tư công nghệ sạch để giảm chi phí dài hạn
Ví dụ, một nhà máy sử dụng nhiên liệu hóa thạch có thể lựa chọn:
· Trả thuế carbon trên lượng CO₂ phát sinh
· Mua thêm hạn ngạch phát thải trong ETS
· Đầu tư thiết bị tiết kiệm năng lượng để giảm nhu cầu carbon
Cơ chế này tạo động lực đổi mới công nghệ vì giảm phát thải có thể trở thành lợi thế cạnh tranh thay vì chỉ là nghĩa vụ môi trường.
Thuế carbon phù hợp khi ưu tiên sự đơn giản, còn ETS phù hợp khi cần kiểm soát mục tiêu phát thải
Việc lựa chọn giữa thuế carbon và mua bán phát thải phụ thuộc vào mục tiêu chính sách và đặc điểm của nền kinh tế.
Thuế carbon thường phù hợp khi:
· Cần một cơ chế dễ triển khai
· Muốn tạo tín hiệu giá carbon ổn định
· Hệ thống giám sát phát thải chưa quá phát triển
· Cần giảm chi phí quản lý
ETS thường phù hợp khi:
· Cần đạt mục tiêu giảm phát thải cụ thể
· Có nhiều doanh nghiệp lớn tham gia
· Có hệ thống đo lường, báo cáo và kiểm chứng phát thải (MRV)
· Muốn tạo thị trường carbon
Trong thực tế, một số quốc gia kết hợp cả hai công cụ để tận dụng ưu điểm của từng cơ chế.
Điểm khác biệt quan trọng nhất là thuế carbon đặt giá trước, còn mua bán phát thải đặt lượng trước
Thuế carbon và mua bán phát thải đều là công cụ định giá carbon nhưng giải quyết bài toán giảm phát thải theo hai hướng khác nhau.
Thuế carbon giúp doanh nghiệp biết trước chi phí phải trả cho mỗi tấn CO₂ phát thải, nhưng không đảm bảo chính xác tổng lượng giảm phát thải.
Mua bán phát thải giúp kiểm soát tổng lượng carbon được phép phát thải thông qua hạn ngạch, nhưng giá carbon có thể thay đổi theo thị trường.
Nói cách khác:
· Thuế carbon trả lời câu hỏi: “Phát thải carbon sẽ có giá bao nhiêu?”
· Mua bán phát thải trả lời câu hỏi: “Nền kinh tế được phép phát thải bao nhiêu carbon?”
Sự khác biệt này quyết định cách mỗi công cụ được thiết kế và sử dụng trong chính sách khí hậu.
Hỏi đáp về thuế carbon và mua bán phát thải
Thuế carbon có giống mua bán phát thải không?
Không. Cả hai đều định giá carbon nhưng thuế carbon kiểm soát mức giá phát thải, còn mua bán phát thải kiểm soát tổng lượng phát thải thông qua hạn ngạch.
Công cụ nào hiệu quả hơn trong giảm phát thải?
Không có công cụ nào luôn hiệu quả hơn trong mọi trường hợp. Hiệu quả phụ thuộc vào cách thiết kế chính sách, khả năng giám sát phát thải và phản ứng của doanh nghiệp.
Vì sao giá carbon trong ETS thay đổi?
Giá carbon trong ETS thay đổi do cung cầu hạn ngạch phát thải, tình hình kinh tế, giá năng lượng và mức độ khan hiếm của quyền phát thải.

GỬI Ý KIẾN BÌNH LUẬN

