
Phân biệt phí môi trường và thuế môi trường
Mục lục
Phí môi trường và thuế môi trường đều là công cụ tài chính nhằm bảo vệ môi trường, nhưng khác nhau về bản chất thu, mục đích sử dụng và đối tượng áp dụng
Phí môi trường và thuế môi trường đều là khoản tiền mà tổ chức, cá nhân có thể phải nộp liên quan đến các hoạt động gây tác động đến môi trường. Tuy nhiên, hai khoản này có bản chất pháp lý và mục tiêu quản lý khác nhau.
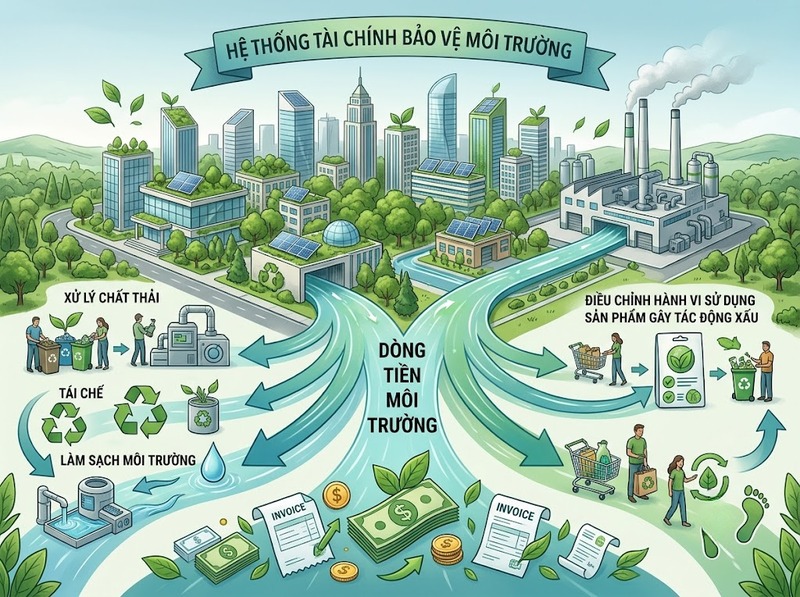
Điểm khác biệt quan trọng nhất là:
· Thuế môi trường là khoản thu bắt buộc nhằm điều tiết hành vi sử dụng sản phẩm, hàng hóa có tác động xấu đến môi trường và tạo nguồn thu cho ngân sách nhà nước
· Phí môi trường là khoản tiền người sử dụng dịch vụ hoặc chủ thể gây tác động môi trường phải trả để bù đắp chi phí quản lý, xử lý hoặc cung cấp dịch vụ môi trường
Phí môi trường là gì?
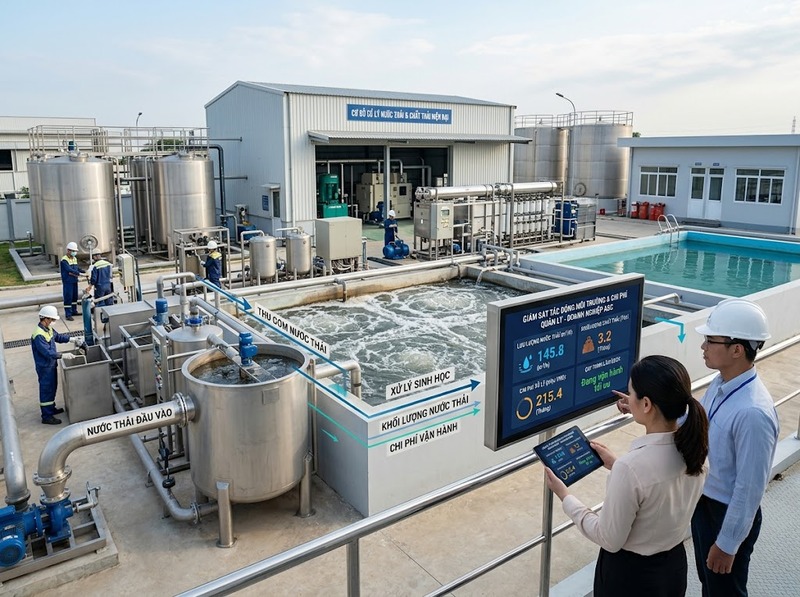
Phí môi trường là khoản tiền tổ chức, cá nhân phải trả khi sử dụng một dịch vụ công hoặc khi thực hiện hoạt động phát sinh chất thải, tác động đến môi trường và thuộc trường hợp pháp luật quy định.
Bản chất của phí môi trường gắn với nguyên tắc:
Người gây tác động đến môi trường hoặc người sử dụng dịch vụ môi trường phải đóng góp chi phí để duy trì hoạt động quản lý, xử lý và bảo vệ môi trường.
Một số loại phí môi trường có thể liên quan đến:
· Phí thu gom, xử lý nước thải
· Phí thu gom, vận chuyển và xử lý chất thải
· Các khoản phí liên quan đến hoạt động khai thác tài nguyên hoặc dịch vụ môi trường theo quy định
Mục tiêu chính của phí môi trường không phải là điều tiết tiêu dùng trên diện rộng mà là tạo nguồn kinh phí gắn trực tiếp với hoạt động cung cấp dịch vụ hoặc xử lý tác động môi trường.
Thuế môi trường là gì?
Thuế môi trường là khoản thu ngân sách nhà nước áp dụng đối với một số hàng hóa, sản phẩm khi sử dụng có thể gây tác động tiêu cực đến môi trường.
Khác với phí môi trường, thuế môi trường không nhất thiết gắn với một dịch vụ xử lý môi trường cụ thể mà tập trung vào việc điều chỉnh hành vi của người sản xuất, kinh doanh và tiêu dùng.
Cơ chế của thuế môi trường dựa trên nguyên tắc:
Sản phẩm càng có khả năng gây ảnh hưởng xấu đến môi trường thì chi phí sử dụng hoặc tiêu thụ sản phẩm đó càng cần được phản ánh thông qua chính sách thuế.
Ví dụ, các nhóm sản phẩm có thể thuộc diện chịu thuế môi trường gồm:
· Xăng dầu
· Than
· Một số sản phẩm, hàng hóa gây tác động tiêu cực đến môi trường theo quy định pháp luật
Mục tiêu của thuế môi trường là:
· Khuyến khích sử dụng sản phẩm thân thiện với môi trường
· Hạn chế tiêu dùng các sản phẩm gây ô nhiễm
· Tạo nguồn thu cho ngân sách nhà nước
Phí môi trường và thuế môi trường khác nhau như thế nào?
Khác nhau về bản chất khoản thu
Phí môi trường mang tính chất hoàn trả chi phí.
Người nộp phí thường nhận được một dịch vụ hoặc lợi ích trực tiếp liên quan đến hoạt động bảo vệ môi trường.
Ví dụ:
Một doanh nghiệp xả nước thải phải trả khoản phí liên quan đến việc quản lý, kiểm soát hoặc xử lý lượng nước thải phát sinh.
Trong khi đó, thuế môi trường là khoản thu mang tính điều tiết.
Người nộp thuế không nhận lại một dịch vụ môi trường cụ thể tương ứng với số tiền đã nộp.
Khác nhau về mục đích sử dụng
Phí môi trường chủ yếu nhằm:
· Bù đắp chi phí cung cấp dịch vụ môi trường
· Hỗ trợ hoạt động thu gom, xử lý, quản lý chất thải
· Duy trì các hoạt động bảo vệ môi trường
Thuế môi trường chủ yếu nhằm:
· Điều chỉnh hành vi sản xuất và tiêu dùng
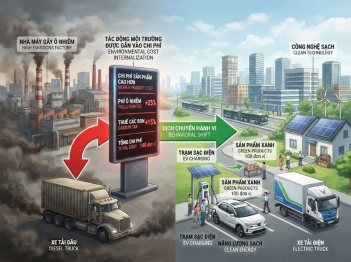
· Làm tăng chi phí đối với sản phẩm gây ảnh hưởng môi trường
· Khuyến khích chuyển đổi sang các lựa chọn ít gây ô nhiễm hơn
Khác nhau về đối tượng áp dụng
Phí môi trường thường áp dụng đối với:
· Cá nhân, tổ chức sử dụng dịch vụ môi trường
· Chủ thể phát sinh chất thải hoặc tác động môi trường thuộc phạm vi quy định
Thuế môi trường thường áp dụng đối với:
· Tổ chức, cá nhân sản xuất, nhập khẩu hoặc kinh doanh hàng hóa thuộc diện chịu thuế
Khác nhau về cách tính và thu
Phí môi trường thường được xác định dựa trên yếu tố liên quan trực tiếp đến dịch vụ hoặc mức độ tác động môi trường như:
· Khối lượng chất thải phát sinh
· Mức độ sử dụng dịch vụ xử lý
· Đặc điểm hoạt động gây tác động môi trường
Thuế môi trường thường được tính theo mức thuế suất hoặc mức thu tuyệt đối trên từng đơn vị hàng hóa chịu thuế.
Ví dụ:
· Thuế có thể tính theo số lượng xăng dầu, than hoặc sản phẩm thuộc diện chịu thuế
· Phí có thể tính theo lượng nước thải hoặc chi phí xử lý chất thải phát sinh
Có thể hiểu đơn giản phí môi trường và thuế môi trường khác nhau ra sao?
Có thể phân biệt bằng câu hỏi:
Khoản tiền này trả cho một dịch vụ hoặc chi phí xử lý môi trường cụ thể?
→ Nếu có, đó thường là phí môi trường
Khoản tiền này nhằm làm thay đổi hành vi sử dụng sản phẩm gây tác động xấu đến môi trường?
→ Nếu có, đó thường là thuế môi trường
Nói cách khác:
· Phí môi trường gắn với chi phí xử lý hoặc cung cấp dịch vụ môi trường
· Thuế môi trường gắn với chính sách quản lý và điều chỉnh hành vi tiêu dùng
Vì sao cần phân biệt phí môi trường và thuế môi trường?
Việc phân biệt hai khoản thu này giúp cá nhân và doanh nghiệp:
· Hiểu đúng nghĩa vụ tài chính liên quan đến hoạt động môi trường
· Xác định đúng khoản phải nộp theo từng trường hợp
· Chủ động tính toán chi phí sản xuất, kinh doanh
· Thực hiện đúng quy định pháp luật về bảo vệ môi trường
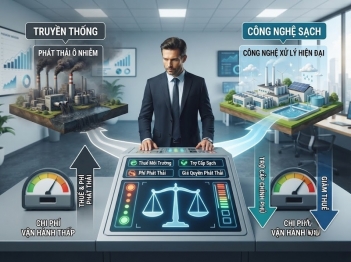
Đối với cơ quan quản lý, việc sử dụng kết hợp thuế và phí môi trường giúp tạo ra hai tác động song song:
· Thuế giúp định hướng hành vi trong dài hạn
· Phí giúp bảo đảm nguồn lực cho các hoạt động xử lý và quản lý môi trường
Những điểm dễ nhầm lẫn giữa phí môi trường và thuế môi trường
Một số người cho rằng cả phí môi trường và thuế môi trường đều là khoản tiền nộp để bảo vệ môi trường nên có thể xem là giống nhau.
Tuy nhiên, sự khác biệt nằm ở mục đích và cơ chế vận hành:
· Thuế môi trường không phải khoản tiền trả trực tiếp cho việc xử lý tác động môi trường của từng cá nhân hoặc doanh nghiệp
· Phí môi trường thường liên quan trực tiếp hơn đến chi phí cung cấp dịch vụ hoặc xử lý vấn đề môi trường phát sinh
· Một hoạt động hoặc sản phẩm có thể chịu tác động của nhiều công cụ quản lý môi trường khác nhau tùy theo quy định
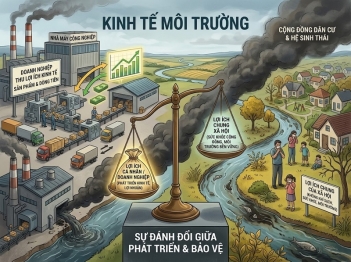
Phí môi trường và thuế môi trường đều hướng tới mục tiêu bảo vệ môi trường nhưng hoạt động theo hai cơ chế khác nhau. Phí môi trường tập trung vào việc thu hồi chi phí cho dịch vụ hoặc hoạt động xử lý môi trường, còn thuế môi trường tập trung vào điều tiết hành vi sử dụng các sản phẩm có nguy cơ gây ô nhiễm. Hiểu rõ sự khác biệt này giúp cá nhân và doanh nghiệp xác định đúng nghĩa vụ tài chính và thực hiện tốt hơn trách nhiệm bảo vệ môi trường.

GỬI Ý KIẾN BÌNH LUẬN

