
Chi phí thực thi công cụ kinh tế môi trường ảnh hưởng hiệu quả thế nào?
Mục lục
- Chi phí thực thi công cụ kinh tế môi trường bao gồm những thành phần nào?
- Chi phí giám sát cao làm giảm hiệu quả công cụ kinh tế môi trường như thế nào?
- Vì sao chi phí thực thi ảnh hưởng đến khả năng thiết kế công cụ kinh tế môi trường?
- Điều kiện nào khiến chi phí thực thi làm công cụ kinh tế môi trường kém hiệu quả?
- Làm thế nào để giảm chi phí thực thi và tăng hiệu quả công cụ kinh tế môi trường?
Chi phí thực thi công cụ kinh tế môi trường ảnh hưởng trực tiếp đến hiệu quả chính sách thông qua chi phí giám sát, quản lý, tuân thủ và khả năng làm giảm lợi ích ròng đạt được
Việc áp dụng công cụ kinh tế môi trường như thuế môi trường, phí phát thải, hệ thống mua bán quyền phát thải hoặc trợ cấp xanh thường được kỳ vọng giúp điều chỉnh hành vi gây ô nhiễm theo hướng hiệu quả hơn. Tuy nhiên, hiệu quả thực tế không chỉ phụ thuộc vào mức độ tác động của công cụ mà còn phụ thuộc vào chi phí để giám sát, vận hành và thực thi chính sách.
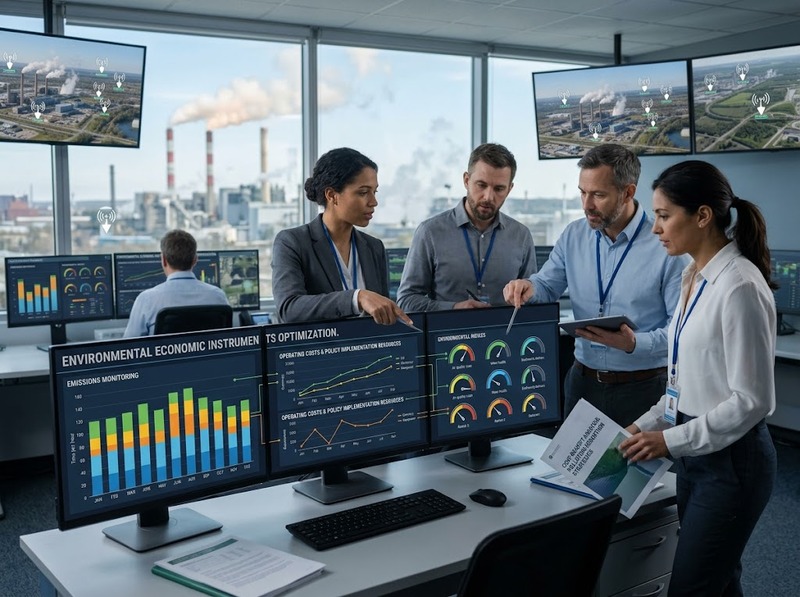
Chi phí thực thi công cụ kinh tế môi trường có thể làm giảm lợi ích ròng khi nguồn lực dành cho quản lý, đo lường, kiểm tra và cưỡng chế quá lớn so với lợi ích môi trường và kinh tế mà công cụ tạo ra. Vì vậy, một công cụ có thiết kế lý thuyết tốt vẫn có thể kém hiệu quả nếu chi phí triển khai vượt quá giá trị cải thiện môi trường đạt được.
Chi phí thực thi công cụ kinh tế môi trường bao gồm những thành phần nào?
Chi phí thực thi là toàn bộ nguồn lực cần thiết để một công cụ kinh tế môi trường hoạt động đúng mục tiêu. Các chi phí này không chỉ nằm ở cơ quan quản lý mà còn phát sinh từ phía doanh nghiệp và các đối tượng chịu tác động.
Các nhóm chi phí chính gồm:
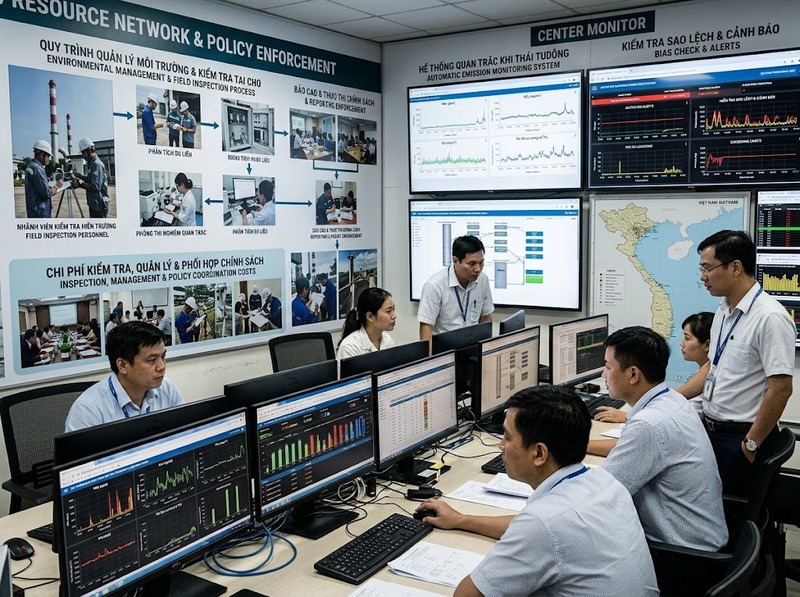
· Chi phí giám sát và đo lường: Bao gồm việc thu thập dữ liệu phát thải, kiểm kê ô nhiễm, lắp đặt hệ thống quan trắc và xác minh thông tin
· Chi phí quản lý hành chính: Bao gồm xây dựng quy trình, cấp phép, thu phí, quản lý hồ sơ và vận hành hệ thống chính sách
· Chi phí tuân thủ của doanh nghiệp: Bao gồm chi phí báo cáo, thay đổi công nghệ, đầu tư thiết bị kiểm soát ô nhiễm và thực hiện nghĩa vụ tài chính
· Chi phí thực thi và cưỡng chế: Bao gồm kiểm tra vi phạm, xử lý gian lận và bảo đảm các bên tham gia tuân thủ quy định
Mức chi phí này quyết định phần giá trị thực sự còn lại sau khi triển khai công cụ kinh tế môi trường.
Chi phí giám sát cao làm giảm hiệu quả công cụ kinh tế môi trường như thế nào?
Cơ chế tác động chính nằm ở việc chi phí thực thi làm giảm phần lợi ích ròng mà xã hội nhận được.
Một công cụ kinh tế môi trường thường tạo ra lợi ích thông qua việc giảm phát thải, cải thiện chất lượng môi trường và thúc đẩy đổi mới công nghệ. Tuy nhiên, lợi ích này cần được so sánh với tổng chi phí để vận hành công cụ.
Có thể mô tả đơn giản:
Lợi ích ròng = Lợi ích môi trường đạt được – Chi phí thực thi – Chi phí tuân thủ
Khi chi phí thực thi tăng lên:
· Phần lợi ích kinh tế còn lại sau chính sách giảm xuống
· Nguồn lực xã hội bị phân bổ nhiều hơn cho hoạt động quản lý thay vì cải thiện môi trường
· Khả năng mở rộng hoặc duy trì công cụ trong dài hạn có thể bị hạn chế
Ví dụ, một hệ thống tính phí phát thải có thể tạo động lực giảm ô nhiễm, nhưng nếu việc đo lường phát thải quá phức tạp và tốn kém, chi phí giám sát có thể làm giảm đáng kể hiệu quả tổng thể của chính sách.
Vì sao chi phí thực thi ảnh hưởng đến khả năng thiết kế công cụ kinh tế môi trường?
Chi phí thực thi không chỉ ảnh hưởng sau khi chính sách được ban hành mà còn tác động ngay từ giai đoạn thiết kế.
Một công cụ có mức độ chính xác cao thường yêu cầu nhiều dữ liệu và cơ chế kiểm soát phức tạp hơn. Điều này giúp tăng khả năng nhắm đúng đối tượng gây ô nhiễm nhưng cũng làm tăng chi phí quản lý.
Ngược lại, một công cụ đơn giản hơn có thể giảm chi phí thực thi nhưng có nguy cơ:
· Không phản ánh chính xác mức độ gây ô nhiễm
· Tạo ra động lực thay đổi hành vi yếu hơn
· Làm giảm khả năng đạt mục tiêu môi trường
Do đó, thiết kế chính sách thường phải cân bằng giữa độ chính xác của cơ chế kiểm soát và khả năng vận hành thực tế.
Điều kiện nào khiến chi phí thực thi làm công cụ kinh tế môi trường kém hiệu quả?
Không phải mọi chi phí thực thi đều làm giảm hiệu quả. Vấn đề nằm ở mức chi phí so với lợi ích mà công cụ tạo ra.
Chi phí thực thi có thể trở thành rào cản khi:
· Hệ thống đo lường quá phức tạp: Yêu cầu thu thập dữ liệu vượt quá năng lực quản lý hiện có
· Chi phí tuân thủ quá cao: Khiến doanh nghiệp giảm động lực tham gia hoặc tìm cách né tránh nghĩa vụ
· Cơ chế giám sát thiếu hiệu quả: Làm tăng nguy cơ gian lận và giảm tác động môi trường thực tế
· Quy mô áp dụng nhỏ: Khi chi phí quản lý cố định lớn hơn lợi ích thu được
Ngược lại, công cụ có thiết kế phù hợp, dữ liệu minh bạch và cơ chế quản lý hiệu quả có thể giảm đáng kể chi phí thực thi.
Làm thế nào để giảm chi phí thực thi và tăng hiệu quả công cụ kinh tế môi trường?
Giảm chi phí thực thi không có nghĩa là giảm mức độ kiểm soát, mà là tối ưu cách vận hành chính sách.
Một số hướng tiếp cận gồm:
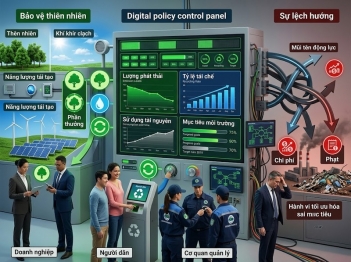
· Ứng dụng công nghệ giám sát: Sử dụng hệ thống quan trắc tự động, dữ liệu số và nền tảng quản lý tập trung để giảm chi phí thu thập thông tin
· Chuẩn hóa quy trình: Thiết kế quy định rõ ràng giúp giảm chi phí hành chính và hạn chế tranh chấp
· Ưu tiên giám sát theo rủi ro: Tập trung nguồn lực vào nhóm có nguy cơ gây tác động môi trường lớn
· Tăng tính minh bạch dữ liệu: Giúp giảm chi phí kiểm tra và nâng cao mức độ tuân thủ tự nguyện
· Thiết kế công cụ phù hợp với năng lực quản lý: Tránh áp dụng cơ chế quá phức tạp so với điều kiện thực tế
Hiệu quả của công cụ kinh tế môi trường phụ thuộc không chỉ vào mục tiêu giảm ô nhiễm mà còn vào khả năng triển khai với chi phí hợp lý.
Chi phí thực thi công cụ kinh tế môi trường có thể làm giảm lợi ích ròng khi chi phí giám sát, quản lý và tuân thủ chiếm tỷ trọng lớn so với lợi ích môi trường đạt được. Vì vậy, đánh giá hiệu quả của một công cụ không chỉ cần xem xét khả năng thay đổi hành vi mà còn phải tính đến toàn bộ nguồn lực cần thiết để vận hành nó.
Một công cụ kinh tế môi trường hiệu quả là công cụ tạo ra sự cân bằng giữa mức độ kiểm soát, chi phí thực thi và lợi ích xã hội thu được. Thiết kế chính sách tối ưu cần hướng đến việc giảm chi phí vận hành nhưng vẫn duy trì khả năng đạt mục tiêu bảo vệ môi trường.

GỬI Ý KIẾN BÌNH LUẬN

