
Cách phối hợp công cụ kinh tế môi trường tránh xung đột động lực
Mục lục
- Bắt đầu từ động lực biên thay vì bắt đầu từ danh sách công cụ
- Mỗi công cụ nên có một nhiệm vụ chính trong gói chính sách
- Tránh đánh hai lần vào cùng một hành vi nếu không có lý do rõ ràng
- Đặc biệt thận trọng khi kết hợp chính sách bổ sung với ETS có trần phát thải
- Đánh giá cả tổng chi phí và động lực dài hạn, không chỉ mức giá hiện tại
- Phối hợp theo thứ tự khi các công cụ chưa thể hoạt động hiệu quả cùng lúc
- Dùng một ma trận tương tác để phát hiện xung đột trước khi triển khai
- Thiết kế cơ chế điều chỉnh thay vì cố định toàn bộ gói chính sách
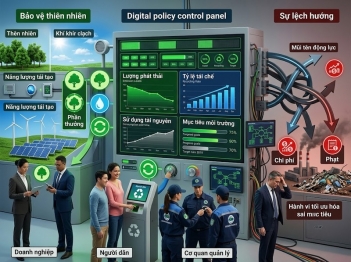
Phối hợp công cụ kinh tế môi trường hiệu quả không phải là cộng càng nhiều thuế, phí, trợ cấp hay thị trường phát thải càng tốt. Mỗi công cụ cần xử lý một thất bại thị trường hoặc một mắt xích khác nhau, đồng thời phải kiểm tra tác động lên giá biên, tổng chi phí tuân thủ và động lực đầu tư để tránh các cơ chế triệt tiêu lẫn nhau.
Một gói chính sách môi trường tốt không được đánh giá bằng số lượng công cụ mà bằng việc các công cụ tạo ra cùng một hướng hành vi. Thuế môi trường, hệ thống mua bán phát thải (ETS), phí, trợ cấp, đặt cọc–hoàn trả hay hỗ trợ đầu tư đều tác động đến quyết định của doanh nghiệp và người tiêu dùng thông qua giá, chi phí, lợi ích hoặc rủi ro. Vì vậy, vấn đề cốt lõi của phối hợp công cụ kinh tế môi trường là xác định mỗi công cụ đang sửa thất bại nào và liệu việc thêm công cụ thứ hai có thực sự tạo động lực mới hay chỉ chồng thêm lên tín hiệu đã tồn tại.
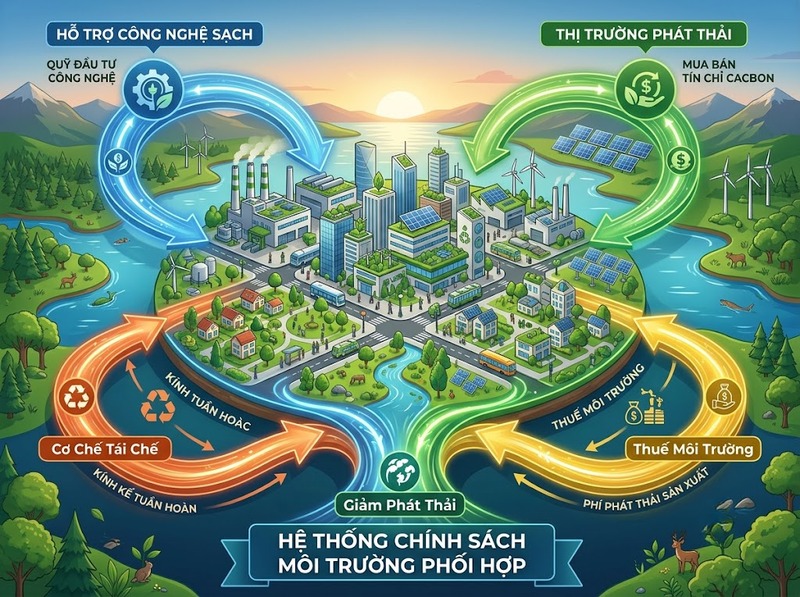
Nguyên tắc hữu ích là phân biệt mục tiêu môi trường, thất bại thị trường và đòn bẩy hành vi. Hai công cụ cùng hướng đến giảm phát thải chưa chắc trùng chức năng nếu một công cụ định giá phát thải còn công cụ kia xử lý rào cản đổi mới công nghệ. Ngược lại, hai cơ chế có tên gọi khác nhau vẫn có thể xung đột nếu cùng tác động lên một hành vi biên nhưng theo hai hướng trái ngược.
Bắt đầu từ động lực biên thay vì bắt đầu từ danh sách công cụ
Để biết hai chính sách có tương thích hay không, trước hết cần hỏi tác nhân kinh tế nhận được lợi ích hoặc chịu thêm chi phí bao nhiêu khi thay đổi thêm một đơn vị hành vi gây ô nhiễm.
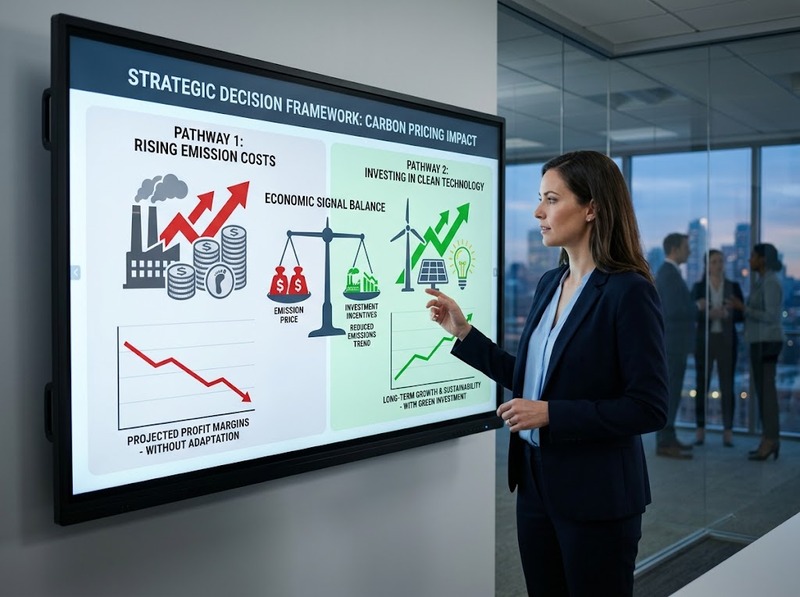
Ví dụ, thuế carbon làm mỗi tấn phát thải bổ sung trở nên đắt hơn. Doanh nghiệp sẽ có động lực giảm phát thải khi chi phí giảm thêm một tấn thấp hơn khoản thuế có thể tránh được. ETS cũng tạo logic tương tự thông qua giá hạn ngạch: giảm thêm phát thải giúp doanh nghiệp bớt phải mua hạn ngạch hoặc có thể giữ/bán lượng hạn ngạch tương ứng.
Nếu sau đó một chính sách khác làm nhiên liệu hóa thạch rẻ hơn, hoàn lại chi phí phát thải hoặc trợ cấp trực tiếp cho hoạt động gây ô nhiễm, tín hiệu giá ban đầu bị suy yếu. Ngược lại, hỗ trợ nghiên cứu, hạ tầng hoặc đầu tư có thể làm công nghệ sạch rẻ hơn và khiến doanh nghiệp phản ứng mạnh hơn với cùng một mức giá carbon.
Vì thế, trước khi ghép công cụ nên lập một chuỗi đơn giản:
Công cụ → tín hiệu kinh tế → hành vi bị tác động → kết quả môi trường
Nếu hai chuỗi dẫn đến cùng một hành vi nhưng gửi tín hiệu trái dấu, nguy cơ xung đột cao. Nếu chúng xử lý hai nút thắt khác nhau nhưng cùng dẫn đến kết quả mong muốn, khả năng bổ trợ cao.
Mỗi công cụ nên có một nhiệm vụ chính trong gói chính sách
Một nguyên nhân phổ biến của chồng chéo là sử dụng nhiều cơ chế để giải quyết cùng một thất bại thị trường. Cách thiết kế chắc chắn hơn là giao cho từng công cụ một chức năng có thể nhận diện được.
Dùng giá để nội hóa chi phí môi trường
Thuế môi trường và ETS phù hợp khi vấn đề chính là người gây ô nhiễm chưa phải chịu đầy đủ chi phí mà hoạt động của họ gây ra cho xã hội. Giá phát thải đưa chi phí đó vào quyết định sản xuất, tiêu dùng và đầu tư.
Trong thực tế, các tín hiệu giá có thể đồng thời tồn tại. OECD tính Effective Carbon Rate bằng tổng hợp các tín hiệu từ ETS, thuế carbon và thuế tiêu thụ nhiên liệu. Năm 2023, trong 79 quốc gia được OECD khảo sát, khoảng 44% lượng phát thải khí nhà kính chịu một Effective Carbon Rate dương; ETS bao phủ khoảng 22%, thuế carbon 5% và thuế nhiên liệu gần 24%. Các tỷ lệ này không thể cộng trực tiếp vì một phần cơ sở tính có chồng lấn.
Điều đó cho thấy khi đánh giá gói chính sách, không nên chỉ đếm số sắc thuế hoặc cơ chế. Cần tính tín hiệu giá hiệu dụng cuối cùng mà một nguồn phát thải thực sự phải đối mặt.
Dùng hỗ trợ để xử lý rào cản mà giá chưa giải quyết được
Trợ cấp môi trường có cơ sở mạnh hơn khi nó giải quyết một vấn đề khác với ngoại ứng ô nhiễm: chi phí học hỏi ban đầu, ngoại ứng đổi mới, thiếu hạ tầng dùng chung hoặc khó khăn trong việc huy động vốn cho công nghệ mới.
Khi đó, giá carbon làm công nghệ phát thải cao kém hấp dẫn hơn, còn hỗ trợ công nghệ làm phương án sạch dễ tiếp cận hơn. OECD lưu ý rằng giá carbon và trợ cấp có thể xử lý các thất bại thị trường khác nhau; trợ cấp có thể hạ chi phí giảm phát thải và qua đó làm tín hiệu định giá hiệu quả hơn. Tuy nhiên, kết hợp này cũng có rủi ro trả tiền cho những thay đổi vốn đã xảy ra mà không cần trợ cấp.
Do đó, câu hỏi không phải là “có nên vừa đánh thuế vừa trợ cấp hay không”, mà là trợ cấp đang loại bỏ rào cản nào mà tín hiệu giá không tự loại bỏ được.
Tránh đánh hai lần vào cùng một hành vi nếu không có lý do rõ ràng
Chồng lấn không mặc nhiên là sai. Vấn đề xuất hiện khi hai công cụ cùng tạo một tín hiệu nhưng nhà hoạch định chính sách không xác định được tác dụng bổ sung của lớp chính sách thứ hai.
Giả sử cùng một tấn CO₂ đã chịu giá hạn ngạch ETS. Nếu tiếp tục áp thuế carbon lên chính lượng phát thải đó, tổng giá biên trở thành kết quả của cả hai cơ chế. Điều này có thể có chủ đích, chẳng hạn thuế đóng vai trò mức giá sàn khi giá ETS quá thấp. Nhưng nếu không có chức năng như vậy, việc chồng giá có thể làm chi phí tăng mà không tương ứng với một thất bại thị trường mới.
Thực tế thiết kế chính sách đã phản ánh vấn đề này. OECD ghi nhận carbon tax và ETS nhìn chung ít chồng lấn; ở một số trường hợp, thuế được sử dụng có chủ đích để bổ sung cho giá ETS. Khi thuế và ETS cùng bao phủ một nguồn, một số hệ thống cũng áp dụng mức thuế thấp hơn cho đối tượng đã nằm trong ETS.
Vì vậy, mỗi vùng chồng lấn cần trả lời được ít nhất một câu hỏi: công cụ thứ hai đang tạo giá sàn, xử lý một ngoại ứng khác, bao phủ phần phát thải chưa được định giá hay sửa một khiếm khuyết cụ thể của công cụ thứ nhất? Nếu không có câu trả lời, đó là tín hiệu cần xem xét lại thiết kế.
Đặc biệt thận trọng khi kết hợp chính sách bổ sung với ETS có trần phát thải
ETS có một đặc điểm khiến tương tác chính sách khác với thuế: tổng lượng phát thải có thể bị ràng buộc bởi một trần.
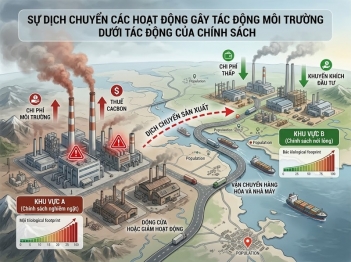
Giả sử một chương trình trợ cấp khiến một nhóm nhà máy giảm nhu cầu hạn ngạch. Nếu tổng số hạn ngạch trong hệ thống không thay đổi và lượng dư có thể được sử dụng ở nơi khác hoặc thời điểm khác, nhu cầu giảm tại nhóm được trợ cấp có thể làm giá hạn ngạch giảm. Những nguồn khác sau đó có điều kiện phát thải nhiều hơn trong phạm vi trần chung.
Đây là dạng tương tác thường được gọi là waterbed effect. OECD chỉ ra rằng cả trợ cấp lẫn một số quy định bổ sung đều có thể tạo rủi ro này khi kết hợp với ETS, mặc dù thiết kế của hệ thống giao dịch có thể giảm tác động.
Điều này không có nghĩa là không nên dùng chính sách bổ sung bên cạnh ETS. Nếu mục tiêu là thúc đẩy đổi mới, xây dựng hạ tầng hoặc giải quyết một thất bại thị trường khác, công cụ bổ sung vẫn có giá trị. Nhưng nếu mục tiêu của nó đơn thuần là giảm thêm tổng phát thải, cần kiểm tra liệu trần ETS hoặc cơ chế quản lý nguồn cung hạn ngạch có điều chỉnh tương ứng hay không.
Đánh giá cả tổng chi phí và động lực dài hạn, không chỉ mức giá hiện tại
Hai gói chính sách có thể tạo cùng tín hiệu giảm phát thải trong ngắn hạn nhưng khác đáng kể về tác động đầu tư.
Doanh nghiệp không chỉ nhìn vào giá carbon hôm nay. Họ cân nhắc kỳ vọng về giá tương lai, thời gian hoàn vốn của thiết bị, khả năng chính sách thay đổi và mức độ chắc chắn của hỗ trợ. Một khoản trợ cấp đầu tư có thời hạn, chẳng hạn, có thể thúc đẩy thay thế tài sản sớm hơn nhưng không nhất thiết tạo động lực vận hành sạch liên tục sau khi hỗ trợ kết thúc. Ngược lại, giá phát thải ổn định tạo động lực xuyên suốt thời gian vận hành nhưng có thể chưa đủ để vượt qua rào cản vốn ban đầu.
Vì vậy cần kiểm tra ít nhất ba lớp tác động: giá biên của hành vi gây ô nhiễm, chi phí đầu tư vào phương án sạch và kỳ vọng về tín hiệu chính sách trong tương lai. Xung đột có thể không xuất hiện ở lớp thứ nhất nhưng lại phát sinh ở lớp thứ hai hoặc thứ ba.
Cũng cần tách tín hiệu biên khỏi tổng gánh nặng tài chính. Một cơ chế hoàn trả doanh thu hoặc hỗ trợ chuyển đổi có thể giảm tổng chi phí mà doanh nghiệp phải chịu nhưng vẫn giữ nguyên giá của một đơn vị phát thải bổ sung. Ngược lại, miễn giảm trực tiếp theo lượng nhiên liệu hoặc lượng phát thải có thể làm yếu chính tín hiệu biên mà chính sách muốn tạo.
Phối hợp theo thứ tự khi các công cụ chưa thể hoạt động hiệu quả cùng lúc
Không phải lúc nào giải pháp tốt nhất cũng là triển khai mọi cơ chế đồng thời. Thứ tự chính sách có thể quyết định việc các công cụ hỗ trợ hay cản trở nhau.
Nếu người tiêu dùng bị đánh giá carbon cao nhưng chưa có phương tiện giao thông, hệ thống sưởi hay nguồn năng lượng thay thế khả thi, phản ứng trước giá có thể bị hạn chế. Đầu tư hạ tầng, loại bỏ rào cản công nghệ hoặc thiết lập tiêu chuẩn trước có thể làm tăng khả năng thay thế, sau đó tín hiệu giá mới phát huy đầy đủ tác dụng.
OECD nhận định việc sequencing tiêu chuẩn hoặc các chính sách hỗ trợ để bảo đảm công nghệ thay thế có sẵn trước khi áp dụng giá carbon có thể tạo lợi ích phúc lợi. Đồng thời, tiêu chuẩn cũng có rủi ro khóa nền kinh tế vào công nghệ “tốt thứ hai” nếu quy định quá cụ thể hoặc không thích ứng với đổi mới.
Bởi vậy, phối hợp không chỉ là lựa chọn công cụ nào đi cùng công cụ nào, mà còn là công cụ nào phải đi trước, công cụ nào có thể thu hẹp hoặc rút đi khi điều kiện thị trường thay đổi.
Dùng một ma trận tương tác để phát hiện xung đột trước khi triển khai
Có thể kiểm tra một gói chính sách bằng cách đặt từng cặp công cụ cạnh nhau và đánh giá bốn vấn đề.
|
Kiểm tra |
Câu hỏi cần trả lời |
Dấu hiệu cần xử lý |
|
Mục tiêu |
Hai công cụ có đang xử lý cùng một thất bại thị trường không? |
Cùng mục tiêu và cùng cơ chế nhưng không có giá trị bổ sung |
|
Tín hiệu biên |
Khi giảm thêm một đơn vị ô nhiễm, lợi ích kinh tế tăng hay giảm? |
Một công cụ khuyến khích giảm, công cụ kia làm giảm lợi ích của việc giảm |
|
Tương tác hệ thống |
Chính sách mới có làm thay đổi giá, lượng hạn ngạch hoặc cơ sở thuế của công cụ cũ không? |
Hiệu quả ở một nơi bị bù trừ ở nơi khác |
|
Động lực dài hạn |
Gói chính sách tác động thế nào đến đổi mới và đầu tư? |
Hỗ trợ công nghệ sạch nhưng đồng thời bảo vệ tài sản phát thải cao |
Sau kiểm tra từng cặp, cần đánh giá lại toàn bộ gói vì tương tác ba chiều có thể khác tương tác song phương. Ví dụ, thuế carbon và trợ cấp công nghệ có thể bổ trợ nhau, nhưng nếu đồng thời tồn tại trợ cấp nhiên liệu hóa thạch thì tín hiệu cuối cùng có thể bị pha loãng.
Thiết kế cơ chế điều chỉnh thay vì cố định toàn bộ gói chính sách
Ngay cả một tổ hợp hợp lý tại thời điểm ban đầu cũng có thể trở nên chồng chéo khi công nghệ, giá năng lượng hoặc mức độ khan hiếm hạn ngạch thay đổi.
Do đó, các công cụ nên đi kèm tiêu chí rà soát. Trợ cấp có thể giảm dần khi công nghệ đạt mức cạnh tranh; mức giá sàn có thể được điều chỉnh theo diễn biến ETS; ưu đãi có thể hết hiệu lực khi rào cản đầu tư ban đầu không còn; còn cơ chế định giá có thể mở rộng khi năng lực đo lường và giám sát được cải thiện.
Quy mô của hệ thống định giá carbon hiện nay cho thấy việc phối hợp ngày càng quan trọng. Theo World Bank, năm 2026 có 87 chính sách định giá carbon trực tiếp đang hoạt động, bao phủ hơn 29% phát thải khí nhà kính toàn cầu và tạo hơn 107 tỷ USD doanh thu công trong năm 2025. Khi số lượng và phạm vi công cụ tăng, việc chỉ đánh giá từng chính sách riêng lẻ sẽ ngày càng ít phản ánh đúng tín hiệu mà doanh nghiệp và hộ gia đình thực sự nhận được.
Một chỉ báo thực tế tốt hơn là theo dõi tín hiệu kinh tế ròng sau tất cả thuế, phí, giá hạn ngạch, miễn giảm và trợ cấp. Nếu tín hiệu ròng vẫn khiến giảm ô nhiễm, đầu tư sạch và đổi mới trở nên hấp dẫn hơn theo đúng mục tiêu, các công cụ đang bổ trợ nhau. Nếu chính sách này phải liên tục bù cho tác dụng của chính sách khác, gói công cụ cần được thiết kế lại.
Phối hợp hiệu quả không đồng nghĩa với làm cho mọi công cụ cùng mạnh hơn. Mục tiêu là tạo một hệ thống trong đó mỗi cơ chế làm một việc cần thiết và không phá tín hiệu của cơ chế khác. Giá môi trường nên phản ánh chi phí gây ô nhiễm; trợ cấp nên xử lý rào cản hoặc thất bại thị trường mà giá chưa giải quyết; các cơ chế chồng lấn phải có chức năng bổ sung rõ ràng; còn với ETS, mọi chính sách làm thay đổi nhu cầu hạn ngạch cần được xem xét cùng thiết kế trần và nguồn cung.
Cách kiểm tra cuối cùng khá đơn giản: sau khi cộng toàn bộ công cụ, một tác nhân có còn được lợi khi giảm thêm ô nhiễm, đầu tư vào phương án sạch và đổi mới trong dài hạn hay không? Nếu câu trả lời nhất quán là có, gói chính sách đang tạo động lực cùng chiều. Nếu câu trả lời thay đổi tùy từng khoản thuế, miễn giảm hoặc trợ cấp, đó chính là nơi cần xử lý xung đột.
Hỏi đáp về phối hợp công cụ kinh tế môi trường
Có nên dùng đồng thời thuế môi trường và trợ cấp xanh không?
Có thể, nếu hai công cụ xử lý hai vấn đề khác nhau. Thuế tạo chi phí cho hành vi gây ô nhiễm, còn trợ cấp có thể xử lý rào cản vốn, đổi mới hoặc hạ tầng của phương án sạch. Nếu trợ cấp chỉ hoàn lại chi phí do thuế tạo ra cho chính hành vi gây ô nhiễm, tín hiệu của thuế có thể bị suy yếu.
Thuế carbon và ETS có nên áp dụng lên cùng một nguồn phát thải không?
Chỉ nên chồng lấn khi có chức năng thiết kế rõ ràng, chẳng hạn thuế đóng vai trò hỗ trợ mức giá tối thiểu hoặc xử lý phần phát thải mà ETS không định giá đầy đủ. OECD ghi nhận thuế carbon và ETS nhìn chung ít chồng lấn, ngoại trừ một số trường hợp thuế được dùng để bổ sung tín hiệu giá của ETS.
Làm sao nhận biết hai công cụ đang xung đột động lực?
Hãy xem tác nhân được lợi hay chịu thiệt thế nào khi giảm thêm một đơn vị ô nhiễm. Nếu một công cụ làm việc giảm ô nhiễm có giá trị kinh tế cao hơn nhưng công cụ khác làm giá trị đó thấp xuống, hai cơ chế có khả năng xung đột. Sau đó cần kiểm tra thêm tác động lên đầu tư dài hạn và các tương tác hệ thống như giá hạn ngạch ETS.
Nhiều công cụ môi trường hơn có luôn tạo hiệu quả cao hơn không?
Không. OECD nhấn mạnh một gói chính sách hiệu quả không đơn thuần là tập hợp nhiều công cụ riêng lẻ; tương tác giữa chúng có thể tạo hiệp lực nhưng cũng có thể làm suy yếu tác động tổng thể. Vì vậy, giá trị của một công cụ bổ sung phải được đánh giá bằng Information Gain về mặt chính sách: nó giải quyết thêm thất bại, điều kiện hoặc rào cản nào mà các công cụ hiện hữu chưa xử lý.

GỬI Ý KIẾN BÌNH LUẬN

