
Tái sử dụng nội bộ nguyên liệu giúp giảm chất thải thế nào?
Mục lục
- Tái sử dụng nội bộ nguyên liệu tác động vào chất thải qua cơ chế nào?
- Vì sao tái sử dụng nội bộ nguyên liệu có thể đồng thời giảm nhu cầu đầu vào?
- Những loại dòng nguyên liệu nào phù hợp để tái sử dụng nội bộ?
- Khi nào tái sử dụng nội bộ không giúp giảm chất thải như kỳ vọng?
- Đánh giá hiệu quả tái sử dụng nội bộ nguyên liệu bằng cách nào?
- Làm thế nào để tái sử dụng nội bộ nguyên liệu tạo ra hiệu quả giảm chất thải bền vững?
Tái sử dụng nội bộ nguyên liệu giúp đưa phần nguyên liệu còn giá trị quay lại sản xuất, nhờ đó giảm nhu cầu bổ sung nguyên liệu mới và hạn chế lượng vật liệu bị thải bỏ
Tái sử dụng nội bộ nguyên liệu là việc thu hồi phần nguyên liệu, bán thành phẩm hoặc dòng vật liệu còn giá trị từ một công đoạn để đưa trở lại chính quy trình sản xuất hoặc một công đoạn phù hợp khác trong cùng hệ thống. Cơ chế giảm chất thải nằm ở chỗ một phần vật liệu vốn có thể trở thành phế thải được chuyển thành đầu vào có thể tiếp tục sử dụng.
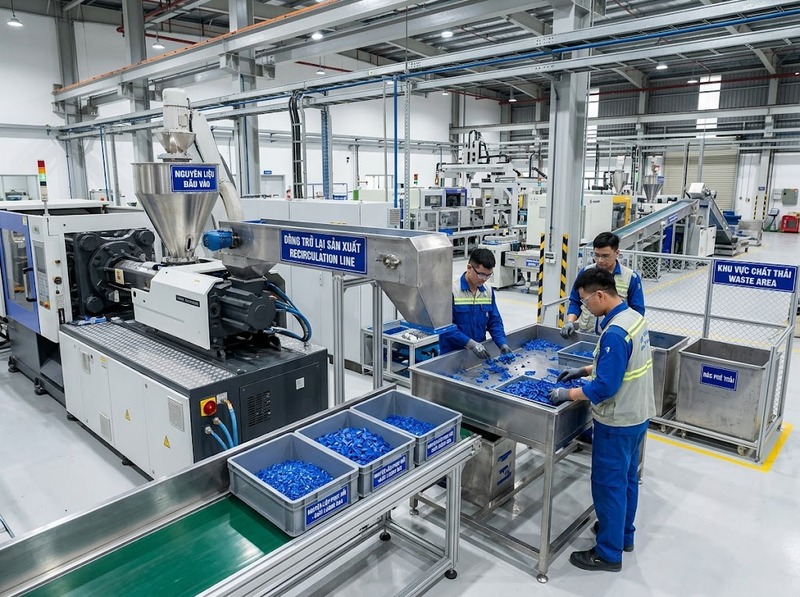
Khi lượng vật liệu được giữ lại trong vòng sản xuất tăng lên, doanh nghiệp đồng thời có thể giảm lượng nguyên liệu phải mua mới, giảm lượng vật liệu phải đưa ra khỏi hệ thống và giảm áp lực xử lý chất thải. Tuy nhiên, hiệu quả thực tế phụ thuộc vào chất lượng nguyên liệu thu hồi, khả năng tái sử dụng, điều kiện kỹ thuật và mức độ kiểm soát dòng vật liệu.
Tái sử dụng nội bộ nguyên liệu tác động vào chất thải qua cơ chế nào?
Cơ chế cốt lõi là giữ vật liệu ở lại trong chu trình sản xuất thay vì chuyển ngay thành chất thải.
Ví dụ, một dòng nguyên liệu phát sinh ở công đoạn trước có thể được thu hồi, phân loại và đưa lại vào công đoạn sử dụng nó. Khi đó, cùng một lượng vật liệu có thể tạo ra nhiều giá trị sử dụng hơn trước khi bị loại khỏi hệ thống.
Có thể hình dung chuỗi tác động như sau:
Nguyên liệu đầu vào → Sản xuất → Dòng vật liệu còn giá trị → Thu hồi và tái sử dụng → Tiếp tục sản xuất
Thay vì:
Nguyên liệu đầu vào → Sản xuất → Dòng vật liệu dư → Chất thải
Điểm quan trọng là tái sử dụng nội bộ không đơn thuần là “dùng lại”. Doanh nghiệp phải tạo được một dòng thu hồi có kiểm soát, trong đó vật liệu được nhận diện, giữ riêng khi cần thiết, đánh giá khả năng sử dụng và đưa trở lại đúng công đoạn.
Vì vậy, lượng chất thải giảm không chỉ do có thêm một lần sử dụng vật liệu. Nó giảm vì một phần dòng vật liệu đã được chuyển từ đầu ra của quá trình thành đầu vào cho một chu trình tiếp theo.
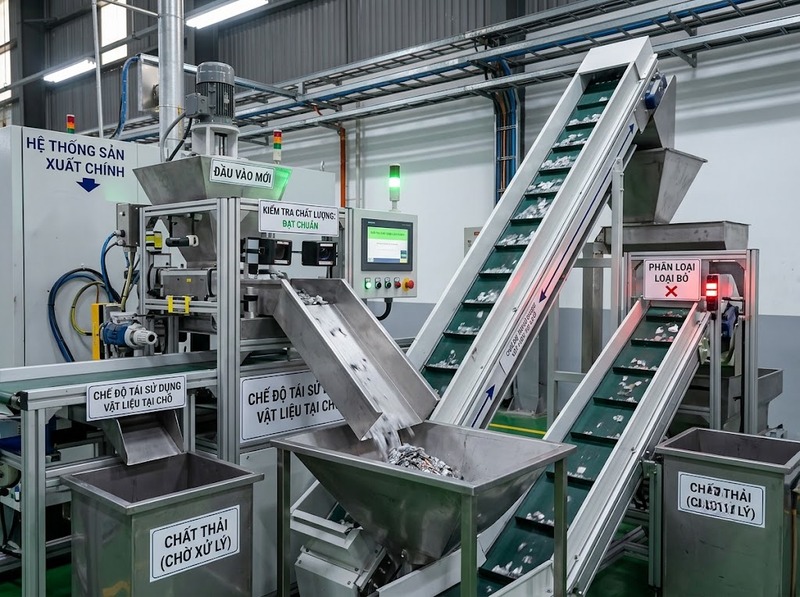
Vì sao tái sử dụng nội bộ nguyên liệu có thể đồng thời giảm nhu cầu đầu vào?
Khi một phần nhu cầu vật liệu được đáp ứng bằng nguyên liệu đã thu hồi trong nội bộ, lượng nguyên liệu mới cần bổ sung có thể giảm tương ứng với phần vật liệu đủ điều kiện tái sử dụng.
Mối quan hệ này có thể theo dõi bằng các chỉ số như:
Lượng nguyên liệu mới cần bổ sung = Nhu cầu nguyên liệu − Lượng nguyên liệu tái sử dụng nội bộ
Hoặc:
Tỷ lệ tái sử dụng nội bộ = Lượng nguyên liệu tái sử dụng nội bộ / Tổng lượng nguyên liệu được đưa vào quá trình × 100%
Hai chỉ số này giúp phân biệt hai kết quả thường bị gộp chung. Một hệ thống có thể tái sử dụng nhiều vật liệu nhưng chưa chắc giảm mạnh chất thải nếu đồng thời phát sinh lượng dư thừa mới tương ứng. Ngược lại, khi lượng vật liệu tái sử dụng tăng và lượng vật liệu phải loại bỏ giảm, tác động của biện pháp này trở nên rõ ràng hơn.
Ví dụ, nếu một công đoạn tạo ra phần vật liệu dư còn đáp ứng yêu cầu kỹ thuật cho công đoạn tiếp theo, việc đưa phần dư đó quay lại sản xuất có thể giảm cả lượng nguyên liệu mới phải cấp vào lẫn lượng vật liệu phải đưa đi xử lý.
Những loại dòng nguyên liệu nào phù hợp để tái sử dụng nội bộ?
Không phải mọi dòng vật liệu phát sinh đều nên đưa quay lại sản xuất. Khả năng tái sử dụng phụ thuộc trước hết vào thuộc tính của vật liệu sau khi phát sinh.
Một dòng nguyên liệu thường có tiềm năng tái sử dụng khi vẫn kiểm soát được các yếu tố như thành phần, độ sạch, kích thước, độ ẩm, mức độ pha tạp hoặc các thông số kỹ thuật có liên quan đến công đoạn sử dụng lại.
Điều kiện quan trọng thứ hai là vật liệu phải phù hợp với yêu cầu của công đoạn nhận lại. Một dòng vật liệu có thể còn giá trị về mặt vật chất nhưng không còn phù hợp cho mọi mục đích sử dụng. Khi đó, tái sử dụng đúng công đoạn hoặc đúng tỷ lệ sẽ quan trọng hơn việc cố đưa toàn bộ vật liệu quay lại.
Điều kiện thứ ba là khả năng thu hồi và phân loại. Nếu các dòng vật liệu khác nhau bị trộn lẫn khiến việc xác định chất lượng trở nên khó khăn, chi phí kiểm tra và xử lý có thể tăng, làm giảm giá trị của phương án tái sử dụng nội bộ.
Do đó, mục tiêu không phải là tái sử dụng càng nhiều càng tốt, mà là tái sử dụng phần vật liệu còn phù hợp với yêu cầu kỹ thuật và kiểm soát được chất lượng.
Khi nào tái sử dụng nội bộ không giúp giảm chất thải như kỳ vọng?
Tái sử dụng nội bộ có thể không tạo ra hiệu quả như mong muốn khi vật liệu thu hồi không đủ điều kiện để quay lại quy trình.
Một trường hợp là chất lượng vật liệu bị suy giảm. Nếu vật liệu thu hồi làm thay đổi đặc tính của sản phẩm, tăng tỷ lệ lỗi hoặc khiến phải xử lý lại, lượng chất thải tổng thể chưa chắc giảm.
Trường hợp khác là tái sử dụng nhưng không kiểm soát được lượng cấp vào. Nếu doanh nghiệp đưa vật liệu thu hồi trở lại nhưng vẫn duy trì lượng nguyên liệu mới ở mức cao, phần lợi ích về giảm đầu vào có thể thấp hơn kỳ vọng.
Ngoài ra còn có chi phí và tổn thất do thu hồi. Nếu phải sử dụng quá nhiều nguồn lực để phân loại, làm sạch, vận chuyển hoặc xử lý vật liệu trước khi tái sử dụng, hiệu quả của toàn bộ vòng tuần hoàn cần được đánh giá trên cơ sở tổng thể thay vì chỉ nhìn vào khối lượng vật liệu được thu hồi.
Vì vậy, ranh giới quan trọng là: tái sử dụng phải giảm được lượng vật liệu bị loại bỏ mà không tạo ra một nguồn chất thải hoặc tổn thất mới lớn hơn ở công đoạn khác.
Đánh giá hiệu quả tái sử dụng nội bộ nguyên liệu bằng cách nào?
Hiệu quả nên được đánh giá bằng dữ liệu trước và sau khi triển khai, thay vì chỉ dựa vào nhận định rằng “đã tái sử dụng nhiều hơn”.
Một nhóm chỉ số hữu ích gồm:
· Khối lượng nguyên liệu tái sử dụng nội bộ
· Tỷ lệ tái sử dụng nội bộ trên tổng lượng nguyên liệu đầu vào
· Khối lượng nguyên liệu mới được thay thế
· Khối lượng chất thải phát sinh từ dòng vật liệu đó
· Khối lượng chất thải trên mỗi đơn vị sản phẩm
· Tỷ lệ vật liệu thu hồi không đạt điều kiện tái sử dụng
· Tỷ lệ hao hụt trong quá trình thu hồi và đưa trở lại sản xuất
Ví dụ, nếu lượng nguyên liệu tái sử dụng tăng nhưng khối lượng chất thải trên mỗi đơn vị sản phẩm không giảm, doanh nghiệp cần kiểm tra lại nguyên nhân. Có thể vật liệu chỉ được chuyển giữa các công đoạn mà chưa thực sự làm giảm lượng vật liệu bị loại bỏ cuối cùng.
Cách đo phù hợp nhất là theo dõi cùng một dòng vật liệu trước và sau khi áp dụng biện pháp, đồng thời kiểm tra cả đầu vào, lượng tái sử dụng và lượng chất thải cuối cùng. Nhờ đó, doanh nghiệp có thể xác định tái sử dụng đang tạo ra giảm chất thải thực sự hay chỉ làm thay đổi vị trí của dòng vật liệu trong quy trình.
Làm thế nào để tái sử dụng nội bộ nguyên liệu tạo ra hiệu quả giảm chất thải bền vững?
Để cơ chế này hoạt động ổn định, doanh nghiệp cần quản lý dòng vật liệu như một phần của quy trình sản xuất thay vì xử lý nó như một hoạt động thu hồi riêng lẻ.
Trước hết, cần xác định rõ dòng vật liệu nào có thể tái sử dụng, phát sinh ở đâu và phù hợp với công đoạn nào. Sau đó, thiết lập tiêu chí kiểm tra để xác định vật liệu thu hồi có đạt yêu cầu hay không.
Tiếp theo là kiểm soát dòng vật liệu bằng số liệu. Lượng phát sinh, lượng thu hồi, lượng tái sử dụng, lượng loại bỏ và lượng nguyên liệu mới bổ sung nên được theo dõi theo cùng một đơn vị đo để có thể đối chiếu.
Cuối cùng, cần đánh giá cả tác động và giới hạn. Một phương án tốt là phương án vừa tăng tỷ lệ vật liệu được sử dụng lại, vừa giảm lượng nguyên liệu mới phải bổ sung và giảm lượng chất thải cuối cùng, đồng thời không làm suy giảm chất lượng sản phẩm hoặc tạo thêm tổn thất đáng kể.
Tái sử dụng nội bộ nguyên liệu vì thế hiệu quả nhất khi được xem như một vòng lặp vật liệu có kiểm soát: thu hồi đúng dòng → kiểm tra đúng điều kiện → đưa trở lại đúng công đoạn → đo lại lượng đầu vào và chất thải. Khi vòng lặp này được quản lý bằng dữ liệu, doanh nghiệp có thể xác định rõ phần nguyên liệu nào thực sự được giữ lại trong sản xuất và mức giảm chất thải đạt được.

GỬI Ý KIẾN BÌNH LUẬN
Có thể bạn quan tâm

Bài xem nhiều
